- Examinar las categorías
- El transporte marítimo
- Carga aérea
- Ferrocarril
- FBA Amazon
- Servicio expreso
- Servicio de almacén
- Servicio de camiones
- Despacho personalizado
- Envío de contenedores de SoC
- Contáctenos
-
TELÉFONO:+86-755-25643417
Fax: +86 755 25431456
Dirección: Habitación 806, Bloque B, Rongde Times Square, Calle Henggang, Distrito de Longgang, Shenzhen, China
Código postal: 518115
Correo electrónico: logística01@swwlogistics.com.cn Contacta ahora
- Productos
- Últimas noticiasMás>>
-
- 70 aniversario, cómo esta naviera se convirtió en “referente del envío australiano”
- Maersk emite advertencia: el transporte de mercancías puede verse afectado en esta zona
- Aviso urgente de la naviera: negarse a aceptar este tipo de carga
- Se produce un incendio en el puerto de Yakarta, Indonesia, quemando 52 cajas de mercancías peligrosas
- Agente de transporte de contenedores 20HQ SOC de Shenzhen a Sydney, Australia
- Maersk ocupa el primer lugar en capacidad de rutas regionales en Asia
- Contenedor SOC de transporte marítimo de China a EE. UU.
- Agente de envío de contenedores SOC de China a los puertos de Irlanda
- Suspensión intensiva de viajes, se cancelarán 79 viajes
- Promotor de carga de China Nuevo agente de envío de contenedores al puerto francés de DUNKERQUE
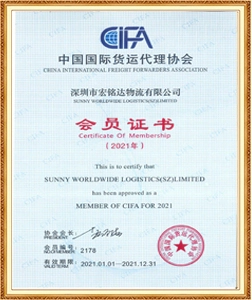
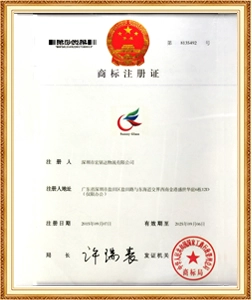
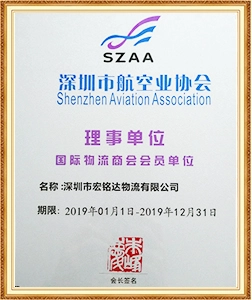
- Certificaciones
-
- Síganos
- Suscribir
-
Reciba actualizaciones por correo electrónico sobre nuevos productos
China a Francia Servicio de envío puerta a puerta DDP IVA pagado
- Destino:Francia
- Día de salida:Francia
- Tiempo de tránsito (días): 35 días
- Tipo de envío:Todos los tipos
- Tipo:Transitario de carga marítima
China a Francia Envío puerta a puerta Servicio DDP IVA Pagado
La respuesta corta
El envío puerta a puerta a Alemania termina con una pregunta: ¿quién es el importador registrado? Según DDP, Sunny Worldwide Logistics (SZ) Limited realiza la entrada, paga los derechos y el IVA de importación y entrega la mercancía sin tener que pagar nada. Según DDU, ahora escrito DAP, su empresa borra la entrada en su propio número EORI y liquida los cargos.
DDP y DDU son dos funciones diferentes, no dos precios
Tratarlos como dos fletes es lo que fallan las importaciones alemanas. Ambos términos trasladan tu carga a la misma dirección; lo que difiere es quién se presenta ante la aduana alemana y quién soporta el coste fiscal.
Según DDP (Delivered Duty Paid), el vendedor o su transportista es el importador registrado. La entrada se realiza a nombre de esa parte, los derechos y el IVA de importación se pagan o contabilizan en el momento de la importación, y el comprador recibe la mercancía sin ningún riesgo aduanero adicional y sin registro de IVA alemán propio.
Según DDU (Delivered Duty Unpaid), el comprador es el importador registrado. Su entidad alemana, o su representante fiscal, presenta la entrada, paga los derechos y el IVA de importación y luego puede deducir ese IVA como impuesto soportado. Tenga en cuenta que los Incoterms 2020 eliminaron la abreviatura DDU y la reemplazaron por DAP, Delivered at Place, que conlleva la misma lógica de impuestos no pagados.
La consecuencia práctica: DDP se adapta a compradores sin huella del IVA alemán o sin apetito por la administración aduanera, mientras que DDU se adapta a empresas registradas que desean la deducción del impuesto soportado y el control de la entrada.
Término por término: lo que realmente cambia
|
Dimensión |
DDP |
DDU/DAP |
|
Importador de registro |
Sunny Worldwide Logistics (SZ) Limited o su agente designado en la UE |
Su empresa o su representante fiscal |
|
Impuestos e IVA de importación |
A cargo de nosotros, incluido en la cotización. |
Facturado por la aduana alemana |
|
Se necesitan EORI y número de IVA |
Nuestro |
El suyo y un USt-IdNr alemán. para deducción |
|
Factura que recibes |
Una figura aterrizada, mercancías entregadas. |
El flete y el despacho se cobran por separado de los impuestos y el IVA. |
|
Recuperación del IVA soportado |
No disponible para ti |
Recuperable como impuesto soportado cuando la entrada lo nombre |
|
Adecuado para |
Compradores sin registro de IVA alemán ni requisitos presupuestarios fijos |
Empresas registradas a efectos del IVA en Alemania y la UE, y compradores con su propio agente de aduanas |
Normas alemanas y de la UE que se derivan del término que elija
Las declaraciones se ejecutan a través de ATLAS y EORI es lo primero. Las entradas de importación alemanas se archivan electrónicamente en el sistema ATLAS y un número EORI forma parte de los datos maestros de los participantes. A partir del 1 de octubre de 2026, las solicitudes y modificaciones de EORI deberán realizarse a través del Zoll-Portal. Quien sea nombrado importador registrado necesita ese número antes de que se pueda presentar la primera entrada.
El IVA de importación es del 19 por ciento, y del 7 por ciento para los productos con tipos reducidos. Se cobra en el momento de la importación además de cualquier derecho. Una empresa registrada en el IVA puede deducirlo como impuesto soportado, pero sólo cuando la persona que reclama la deducción es la persona nombrada en la evidencia aduanera, que es exactamente la razón por la que la elección de DDP y DDU no puede tratarse como una cuestión de precio.
La exención de derechos de 150 euros finalizó el 1 de julio de 2026. Ahora se aplica un impuesto fijo temporal de 3 euros por artículo, por código aduanero, a las ventas a distancia de bajo valor en la UE hasta el 1 de julio de 2028. Los envíos de empresa a empresa a un destinatario registrado con IVA se declaran a tasas arancelarias estándar, y una tasa preferencial en virtud de un acuerdo comercial solo sobrevive cuando las mercancías se declaran en una entrada estándar en lugar de a través de la ventanilla única de importación.
CBAM se aplica a productos intensivos en carbono. Desde el 1 de enero de 2026 está en vigor el régimen definitivo: los importadores de acero, aluminio, cemento, fertilizantes, electricidad e hidrógeno informan sobre las emisiones incorporadas y entregan los certificados CBAM, que modifican el coste en tierra de los componentes metálicos.
Los registros de responsabilidad del productor recaen en el productor. Los envases comercializados en el mercado alemán deben estar registrados según la ley de envases y autorizados a través del registro LUCID; los equipos eléctricos están sujetos al régimen de ElektroG y RAEE; pilas y acumuladores según la ley de pilas. El registro no corresponde al transportista en nombre del comprador.
Los productos de consumo necesitan una persona responsable en la UE. Desde el 13 de diciembre de 2024, el Reglamento general de seguridad de los productos exige que en el producto o en su embalaje se nombre un operador económico responsable establecido en la UE, por lo que la placa de identificación y el diseño de la etiqueta deben estar justo antes de la producción, no después de su llegada.
Tres formas en que su carga llega a Alemania
Mar hacia Hamburgo y Bremerhaven. Los viajes semanales desde el sur de China transportan contenedores llenos y grupaje a las dos principales puertas de entrada de Alemania. Planifique aproximadamente entre 30 y 45 días puerta a puerta, incluido el despacho de aduana y la entrega interior a cualquier parte del país.
Ferrocarril China-Europa a través de Duisburg. Los trenes en bloque van desde los centros del interior de China hasta el centro ferroviario de Duisburg en aproximadamente 18 a 25 días, lo que se sitúa entre el mar y el aire tanto en costo como en velocidad y funciona bien para envíos de peso medio que no pueden esperar a un barco.
Aire a Frankfurt. El transporte llega en 5 a 8 días y llega puerta a puerta a la mayoría de las direcciones alemanas en 8 a 12 días. Las entradas alemanas con documentación limpia normalmente se publican en uno o dos días laborables.
Lo que necesitamos antes de reservar
- Descripción del producto y, cuando la tenga, el código TARIC bajo el cual desea que se registre la entrada
- La base del valor declarado que pretende utilizar y si se deben incluir el flete y el seguro.
- Si posee un EORI alemán y un USt-IdNr., o si la entrada debe realizarse a nuestro nombre
- El estado de sus registros de LUCID, ElektroG o de batería, dónde los activa su producto
- El nombre y la dirección de la persona responsable de los bienes de consumo en la UE según el reglamento de seguridad del producto.
- Especificación del pallet y si el punto de entrega es un muelle, una rampa o una dirección residencial
- Su elección entre DDP y DDU/DAP, confirmada por escrito antes de que zarpe el barco.
El transportista parado detrás de la entrada
Cuando el término es DDP, la obligación de pagar derechos e IVA de importación recaerá en Sunny Worldwide Logistics (SZ) Limited, no en el comprador. Se trata de un verdadero compromiso de balance, razón por la cual la empresa gestiona el archivo internamente desde su base en Shenzhen en lugar de transmitirlo a través de una cadena. Operando desde 1998, con una oficina Clase A de 1.800 metros cuadrados y su propia compañía de transporte en el puerto marítimo de Shenzhen, su mostrador de documentación guarda los originales, el peso y las pruebas de embalaje desde el momento en que se carga un contenedor: la misma evidencia en la que se basa una entrada alemana.
Preguntas frecuentes
¿Cuál es la diferencia entre DDP y DDU para las importaciones alemanas? DDP convierte al vendedor o transportista en el importador registrado, por lo que los derechos y el IVA de importación recaen sobre ellos y el comprador recibe los bienes despachados y pagados. DDU, ahora llamado DAP según los Incoterms 2020, deja la entrada en manos del comprador, quien paga los cargos y puede deducir el IVA de importación.
¿Quién es el importador registrado en un envío de DDP a Alemania? Sunny Worldwide Logistics (SZ) Limited, o el agente de aduanas de la UE que designemos, figura en la entrada ATLAS. Esto significa que el número EORI que figura en la declaración es nuestro y que cualquier correspondencia aduanera llega a nosotros y no a su oficina alemana.
¿A cuánto asciende el IVA de importación en Alemania? ¿Puede mi empresa reclamarlo? El tipo normal es del 19 por ciento, y se aplica un 7 por ciento a los productos a tipos reducidos en el momento de la importación. Una empresa registrada en el IVA puede deducirlo como impuesto soportado solo cuando es la parte nombrada en la evidencia aduanera, por lo que un envío DDU o DAP normalmente es la estructura correcta si desea la deducción.
¿Existe todavía un límite de franquicia arancelaria para pequeños envíos a la UE? No. La exención para envíos de hasta 150 € finalizó el 1 de julio de 2026. Se aplica un impuesto uniforme temporal de 3 € por artículo por código aduanero a las ventas a distancia de bajo valor hasta el 1 de julio de 2028, y se aplican tarifas estándar a los envíos de empresa a empresa.
¿Qué registros necesita mi producto antes de poder venderse en Alemania? Los embalajes deben estar registrados y autorizados a través de LUCID según la ley de embalaje, los equipos eléctricos están sujetos a ElektroG y WEEE, y las baterías según la ley de baterías. Los bienes de consumo también necesitan una persona responsable con sede en la UE que figure en el producto o en el embalaje según la normativa de seguridad del producto.
¿Cuánto tiempo tarda un envío desde China a Alemania? El transporte marítimo a Hamburgo o Bremerhaven tarda entre 30 y 45 días puerta a puerta, el ferrocarril China-Europa a través de Duisburgo tarda entre 18 y 25 días y el aire hasta Frankfurt, entre 8 y 12 días puerta a puerta. El despacho alemán de documentación limpia normalmente demora entre uno y dos días hábiles.
Solicite una cotización de DDP o DDU
Envíe la descripción del producto o código TARIC, número de cajas o peso bruto, ciudad del proveedor en China y dirección de entrega en Alemania, e indique qué término desea. Sunny Worldwide Logistics (SZ) Limited devolverá ambas estructuras una al lado de la otra (una única cifra de aterrizaje según DDP y una cifra de flete más despacho de aduana según DDU/DAP), por lo que la elección se basa en números y no en suposiciones.
Póngase en contacto con Sunny Worldwide Logistics (SZ) Limited
- Persona de contacto: Samira Chen
- Empresa: Sunny Worldwide Logistics (SZ) Limited
- Dirección: 8/F, Bloque B, Rongde Times Square, Calle Henggang, Distrito Longgang, Shenzhen, China
- Teléfono y WhatsApp: +86 13428330724
- Gerente Comercial: cn220161160
- Correo electrónico: sales38@swwlogistics.com.cn
- Otros productos