- Durchsuche Kategorien
- Seefracht
- Luftfracht
- Eisenbahnfracht
- Fba Amazon.
- Express-Service
- Warehouse-Service
- Trucking-Service.
- Kundenspezifische Freigabe.
- SOC -Containerversand
- Kontaktiere uns
-
TEL:+86-755-25643417
Fax: +86 755 25431456
Adresse: Raum 806, Block B, Rongde Times Square, Henggang Street, Bezirk Longgang, Shenzhen, China
Postleitzahl: 518115
E-Mail:logistics01@swwlogistics.com.cn Kontaktieren Sie mich jetzt
- Heiße Produkte
- Neuesten NachrichtenMehr>>
-
- Die Eröffnungszeremonie der Hong Kong Maritime Week 2026 findet vom 15. bis 21. November statt
- SOC-Container-Verschiffungsservice nach Deutschland ab Shanghai
- Neuer SOC-Container-Versandservice von China nach Senegal
- Qiankai-Transit, See- und Luftrelais, China-Brasilien-Logistik werden wieder beschleunigt
- 20HQ SOC Containertransportagent von China nach Deutschland
- 70-jähriges Jubiläum, wie diese Reederei zum „Australian Shipping Benchmark“ wurde
- Maersk gibt Warnung heraus: Der Güterverkehr könnte in diesem Bereich gestört werden
- Dringender Hinweis der Reederei: Verweigern Sie die Annahme dieser Art von Ladung
- Im Hafen von Jakarta, Indonesien, bricht Feuer aus, 52 Kisten mit gefährlichen Gütern wurden verbrannt
- 20HQ SOC Container Shipping Agent von Shenzhen nach Sydney, Australien
- Zertifizierungen
-
- Folge uns
- Abonnieren
-
Erhalten Sie E-Mail-Updates zu neuen Produkten
Tür-zu-Tür-Versand von China nach Polen mit aufgeschobener Mehrwertsteuer
- Ziel:Polen
- Abreisetag:Polen
- Transitzeit (Tage): 35 Tage
- Versandart:Alle Arten
- Typ:Spediteur Seefracht
Tür-zu-Tür-Versand von China nach Polen mit aufgeschobener Mehrwertsteuer
Die kurze Antwort
Auf der polnischen Route bestimmt der von Ihnen gewählte Begriff, wer auf der ZEFIR2-Erklärung steht und wer somit den Zoll und die 23-prozentige Mehrwertsteuer begleicht. Gemäß DDP sind wir diese Partei, und der Empfänger erhält eine Grundgebühr. Bei DDU ist es Ihr Käufer, der eine funktionierende polnische Umsatzsteuerposition benötigt, um überhaupt die Eintragung vornehmen zu können. Ein bereits registrierter und monatlich einreichender Käufer kann die Einfuhrumsatzsteuer im Rahmen des vereinfachten Verfahrens nach Artikel 33a in seine eigene Steuererklärung einbeziehen. Aus diesem Grund bevorzugen registrierte Importeure häufig die DDU-Einfuhr, während alle anderen keine praktische Option außer der DDP haben.
Wozu Sie sich in jedem Semester verpflichten
DDP bedeutet das Spediteur fungiert als eingetragener Importeur von der Abholung bis zur Lieferung. Der Zoll, die polnische Mehrwertsteuer bei der Einreise, die ZEFIR2-Erklärung und die letzte Inlandsstrecke liegen alle bei einer Partei, und der Käufer sieht einen einzigen Preis.
DDU sitzt auf der anderen Seite dieser Linie. Wir befördern die Ware und liefern sie an den vereinbarten Ort, der Empfänger gibt jedoch die Anmeldung ab und zahlt die Kosten. DDU ist kein Incoterms-Begriff mehr – die Ausgabe 2020 trägt die gleiche unverzollte Logik unter dem Namen DAP – dennoch verwendet der Handel weiterhin die ältere Bezeichnung, weshalb sie in Angeboten immer noch genannt wird.
Welcher Begriff passt zu Ihrer Sendung?
Anstatt die beiden als austauschbare Preise zu betrachten, ist es schneller, vier Bedingungen zu testen.
DDP ist normalerweise die richtige Entscheidung, wenn:
- Der Empfänger verfügt über keine polnische Mehrwertsteuerregistrierung und kann keine ZEFIR2-Erklärung im eigenen Namen abgeben
- Der Käufer ist ein Privatkunde, ein Start-up oder ein Unternehmen, das zum ersten Mal in China einkauft
- Der Käufer möchte eine einzige Nummer, die er direkt in ein Preismodell einbinden kann
- Bei der Ware handelt es sich um ein Muster, ein Ersatzteil oder eine kurzfristig bewegte Messesendung
DDU ist normalerweise die richtige Entscheidung, wenn:
- Der Empfänger ist in Polen umsatzsteuerlich registriert und reicht monatliche Steuererklärungen ein, sodass die Einfuhrumsatzsteuer in der Steuererklärung abgerechnet und verrechnet werden kann
- Der Käufer arbeitet bereits mit einer eigenen Zollagentur zusammen und möchte nicht, dass ein Dritter seine Erklärung berücksichtigt
- Der Käufer verfügt über eine Bewilligung nach § 33a vereinfachtes Verfahren und möchte den Cashflow-Vorteil für sich nutzen
- Die Waren werden in eine Zoll- oder Verbrauchsteuervereinbarung überführt, die der Käufer kontrolliert
Der entscheidende Faktor ist selten die Frachtrate. Es geht darum, ob die Partei, die die Steuer zahlt, diese zurückerhalten kann.
Die polnischen Anforderungen hinter dem Begriff
Ein Nicht-EU-Verkäufer benötigt für die Registrierung einen Steuervertreter
Das polnische Mehrwertsteuerrecht erlaubt es einem außerhalb der Europäischen Union ansässigen Unternehmen, einen Steuervertreter zu benennen, und in der Praxis erfolgt die Registrierung nicht ohne einen solchen. Ein Unternehmen innerhalb der Europäischen Union kann sich selbstständig registrieren. Dies ist bei einem DDP-Angebot wichtig, da der Spediteur und nicht der Käufer die resultierende Position halten muss.
Die Einfuhrumsatzsteuer kann gemäß Artikel 33a von der Grenze ferngehalten werden
Gemäß Artikel 33a des polnischen Mehrwertsteuergesetzes kann ein berechtigter Importeur die Einfuhrumsatzsteuer in seiner regelmäßigen Steuererklärung angeben, anstatt sie bei der Verzollung zu zahlen. Der polnische Standardsatz beträgt 23 Prozent, für bestimmte Kategorien gelten ermäßigte Sätze von 8, 5 und 0 Prozent. Die Berechtigung zum vereinfachten Verfahren setzt eine polnische Umsatzsteuerregistrierung, eine monatliche Abrechnung, eine saubere Steueraufzeichnung und die entsprechende Zollgenehmigung voraus. Wo sie anfällt, wird die Steuer in derselben Steuererklärung erklärt und abgezogen und stellt nie eine Vorabkosten dar, wodurch der Hauptgrund entfällt, warum ein registrierter Importeur es vermeiden würde, Waren selbst zu verzollen.
Fracht für Polen wird häufig nach Verfahren 4200 abgefertigt
Ein erheblicher Teil der nach Polen gerichteten Fracht landet in Hamburg, Bremerhaven oder Rotterdam und wird dort in den freien Verkehr überführt, ohne dass an dieser Grenze polnische Mehrwertsteuer entrichtet wird, was im Verfahren 4200 weitergeführt wird. Die praktische Konsequenz für ein DDP-Angebot besteht darin, dass die Erklärung möglicherweise in Deutschland statt in Polen abgegeben wird, sodass der eingetragene Importeur Registrierungen im richtigen Land und nicht nur im Zielland benötigt. Die Route ist legitim und routinemäßig, aber der Preis muss bewusst festgelegt werden, anstatt sie erst nach der Ankunft zu entdecken.
Rechnungen müssen nun über KSEF laufen
Das nationale elektronische Rechnungssystem Polens, KSeF, wurde am 1. Februar 2026 für Steuerzahler verbindlich, deren Umsatz im Jahr 2025 200 Millionen Zloty überstieg, und ab dem 1. April 2026 für alle anderen. Kleine Steuerzahler, die bis zu 10.000 Zloty brutto pro Monat ausstellen, können die Zahlung bis zum 1. Januar 2027 verschieben. Eine an ein polnisches Unternehmen ausgestellte Frachtrechnung ist daher kein per E-Mail ausgetauschtes PDF mehr; Es muss strukturiert und durch das System geleitet werden, was Auswirkungen darauf hat, wie DDP-Angebote und die dazugehörigen Gebühren dokumentiert werden.
Verpackungen und Elektroartikel tragen die BDO-Registrierung
Polen registriert Produzenten in der BDO-Datenbank und nicht über einen einzigen nationalen Ökoorganismus. Ein Unternehmen ohne polnische Niederlassung muss einen bevollmächtigten Vertreter benennen, der die Registrierung durchführt. Die Registrierung erfolgt über das Marschallamt für die Region Masowien. Für Verpackungen, Elektro- und Elektronikaltgeräte sowie Batterien gelten separate Abschnitte. Im Jahr 2026 wurde das BDO-System dahingehend erweitert, dass von jedem registrierten Hersteller eine elektronische Abfalltransportdokumentation, bekannt als KPO, verlangt wird.
Auch hier gelten die Zoll- und Produktvorschriften auf EU-Ebene
Die Zollbefreiung der Europäischen Union in Höhe von 150 Euro endete am 1. Juli 2026, und auf Sendungen unter diesem Wert wird nun vorübergehend bis zum 1. Juli 2028 ein Zoll von 3 Euro pro Warenkategorie erhoben. Ein in der Europäischen Union ansässiger Wirtschaftsbeteiligter muss seit dem 13. Dezember 2024 auf dem Produkt oder seiner Verpackung genannt werden, und der CO2-Grenzausgleichsmechanismus trat am 1. Januar 2026 für Stahl, Aluminium, Zement, Düngemittel, Strom und Wasserstoff.
Routen nach Polen
- Meer durch Danzig und Gdynia. Die baltischen Tiefwasserterminals wickeln den Großteil des Containerverkehrs für die Region Warschau, den Industriegürtel der Dreistädte und die Weiterverteilung in die Tschechische Republik und die Slowakei ab. Referenz-Tür-zu-Tür-Fenster: 38 bis 50 Tage.
- Bahn durch Malaszewicze. Dies ist die Spurwechselgrenze östlich von Warschau, an der China-Europa-Ganzzüge nach Polen einfahren, weshalb das Land das natürliche Eisenbahntor für den gesamten Korridor ist. Referenz-Tür-zu-Tür-Fenster: 18 bis 26 Tage.
- Nordseehäfen mit Verfahren 4200. Wenn die Ostseefahrten ausgebucht sind oder die Rate unattraktiv ist, wird die Fracht in Hamburg, Bremerhaven oder Rotterdam abgefertigt und nach Polen im Rahmen des Verfahrens 4200 verbracht. Referenzfenster von Tür zu Tür: 35 bis 45 Tage.
- Luft durch Warschau Chopin, Kattowitz und Danzig. Wird für Erstausrüstung, Automobilteile für Produktionslinienstopps und hochwertige Elektronik verwendet. Referenz-Tür-zu-Tür-Fenster: 5 bis 9 Tage.
In allen vier Fällen werden die Anmeldungen elektronisch über das PUESC-Portal eingereicht, das von der Krajowa Administracja Skarbowa als zentrale Anlaufstelle für Zoll, Verbrauchsteuern und Transit betrieben wird.
Warum Verlader uns auf der Polenroute nutzen
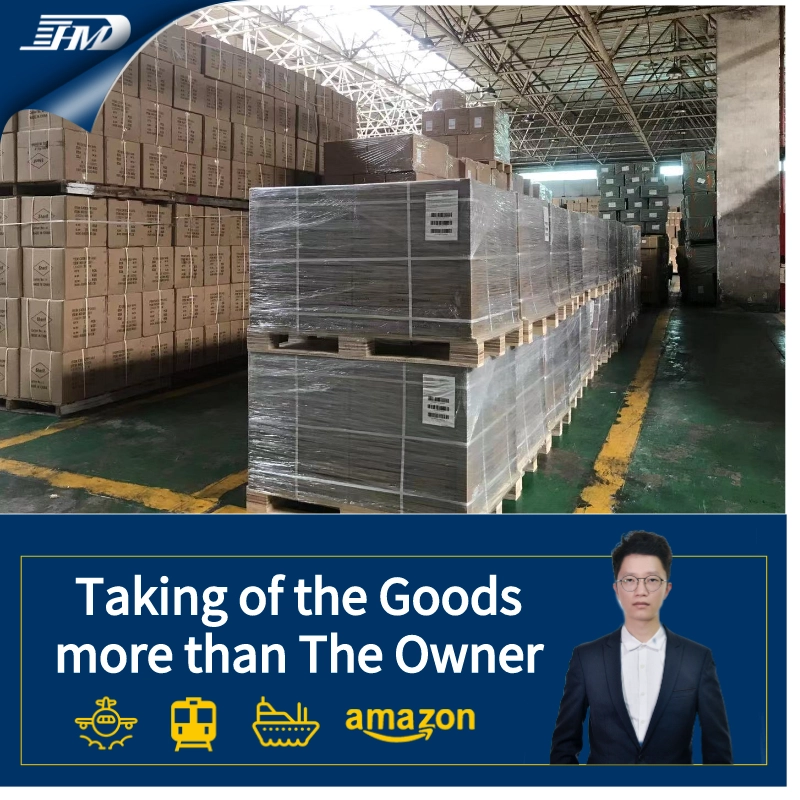
Der Besitz der ersten Meile verändert den Wert eines Tür-zu-Tür-Versprechens. Sunny Worldwide Logistics (SZ) Limited betreibt ein eigenes Speditionsunternehmen am Seehafen von Shenzhen und verfügt über ein Büro der Klasse A mit einer Fläche von 1.800 Quadratmetern. Die Strecke zwischen der Tür Ihres Lieferanten und dem Schiff wird also von demselben Unternehmen durchgeführt, das das Angebot abgegeben hat, und nicht in letzter Minute an Subunternehmer vergeben werden.
Polen belohnt diese Kontinuität, weil der Dokumentationsbestand umfangreich ist. Über die ZEFIR2-Eintragung, die Artikel-33a-Wahl, in der sie gilt, die BDO-Registrierung und die KSEF-Weiterleitung wird alles anhand von Papierkram entschieden und nicht an der Grenze überprüft. Ein einziger Spediteur, der die gesamte Kette verwaltet, bereitet diese Dateien einmal und in der richtigen Reihenfolge vor, anstatt sie an einem Ostsee- oder Nordsee-Terminal erneut zu schneiden.
Fracht Wir bewegen nach Polen
- Maschinen, Automatisierungsgeräte und Produktionslinienersatzteile für die Produktionsregionen Schlesien und Großpolen
- Automobilkomponenten und Aftermarket-Teile, ein Sektor, in dem es häufig zu Lieferunterbrechungen kommt
- Haushaltsgeräte, Unterhaltungselektronik und kleine Elektrogeräte
- Möbel, Fertigsortimente und Heimtextilien
- Baumaterialien, Sanitärartikel, Fliesen und Baubeschläge
- Verpackungen, Verkaufsdisplays und Werbedruck
- E-Commerce-Nachschublager und Einzelhandelsmuster
Drei dieser Kategorien fügen zusätzlich zur Zollanmeldung polnische Registrierungen hinzu. Elektrogeräte unterliegen den BDO-Verpflichtungen für Altgeräte, alles, was Batterien enthält, unterliegt einem eigenen Registrierungsstrom und Haushaltsverpackungen werden erneut separat registriert, wobei ein bevollmächtigter Vertreter erforderlich ist, wenn der Hersteller nicht in Polen ansässig ist.
Was wir vor der Buchung benötigen
- Handelsrechnung mit Stückwerten, Währung und einem sechsstelligen Tarifcode für jede Zeile
- Packliste mit Kartonanzahl, Abmessungen und Bruttogewichten
- Die vollständige polnische Adresse des Empfängers sowie seine polnische NIP- und Umsatzsteuer-Identifikationsnummer, sofern er diese besitzt
- Eine Erklärung darüber, ob der Käufer beabsichtigt, der eingetragene Importeur zu sein oder am DDP zu arbeiten
- Angabe, ob der Empfänger das vereinfachte Verfahren nach Artikel 33a nutzen kann
- Alle Prüfberichte, Erklärungen oder Lizenzen, die für die Produktkategorie in Polen erforderlich sind
Über das Unternehmen, das Ihren Eintrag einreicht
Sunny Worldwide Logistics (SZ) Limited wurde 1998 gegründet und ist seit mehr als zwei Jahrzehnten als inländischer und internationaler Full-Service-Spediteur von China aus tätig, der auf einem zuverlässigen Kundenservice und eigenen Transportkapazitäten basiert. Das 1.800 Quadratmeter große Büro der Klasse A befindet sich neben einer Spedition, die das Unternehmen am Seehafen von Shenzhen besitzt, sodass die erste Meile in seinen eigenen Händen bleibt.
|
Kontakt |
Detail |
|
Ansprechpartner |
Samira Chen |
|
Unternehmen |
Sunny Worldwide Logistics (SZ) Limited |
|
Adresse |
8/F, Block B, Rongde Times Square, Henggang Street, Bezirk Longgang, Shenzhen, China |
|
Telefon und WhatsApp |
+86 13428330724 |
|
Handelsmanager |
cn220161160 |
|
|
sales38@swwlogistics.com.cn |
Fragen, die Verlader über Polen stellen
Q: Kann unser polnischer Kunde die Ware verzollen, ohne umsatzsteuerlich registriert zu sein?
A: Nein. Die ZEFIR2-Erklärung muss von einer Partei eingereicht werden, die über eine polnische Mehrwertsteuerposition verfügt, und ein Empfänger ohne diese Erklärung kann die Einfuhrabgabe nicht begleichen. In dieser Situation ist DDP die einzig praktische Vereinbarung.
Q: Was ist das vereinfachte Verfahren nach Artikel 33a und wer kann es nutzen?
A: Es ermöglicht einem berechtigten Importeur, die Einfuhrumsatzsteuer in seiner regelmäßigen Steuererklärung anzugeben, anstatt sie bei der Abfertigung zu zahlen. Es erfordert eine polnische Mehrwertsteuerregistrierung, eine monatliche Abrechnung, eine saubere Steueraufzeichnung und die entsprechende Zollgenehmigung und macht die Steuer bargeldneutral, sofern ein Abzug möglich ist.
Q: Warum sollte eine für Polen bestimmte Sendung in Deutschland abgefertigt werden?
A: Weil es möglicherweise in Hamburg, Bremerhaven oder Rotterdam im Rahmen des Verfahrens 4200 freigegeben und dann weiterbefördert wurde, was bei vollen Ostseefahrten üblich ist. Es ändert sich, welche Länderregistrierung der Importeur benötigt, daher sollte der Preis bewusst festgelegt werden.
Q: Brauchen wir einen polnischen Steuervertreter?
A: Bei einem außerhalb der Europäischen Union ansässigen Unternehmen ist dies in der Regel der Fall, und die Registrierung ist ohne eine solche Registrierung nicht möglich. Ein Unternehmen innerhalb der Europäischen Union kann sich selbstständig registrieren.
Q: Hat sich für Importeure etwas durch die verpflichtende elektronische Rechnungsstellung geändert?
A: Ja. KSeF wurde am 1. Februar 2026 für Steuerzahler über 200 Millionen Zloty des Umsatzes im Jahr 2025 obligatorisch und am 1. April 2026 für den Rest, wobei kleine Steuerzahler bis zum 1. Januar 2027 aufschieben können. Frachtrechnungen an polnische Unternehmen müssen nun strukturiert und durch das System weitergeleitet werden.
Q: Was hat sich für Sendungen unter 150 Euro geändert?
A: Die EU-Zollbefreiung endete am 1. Juli 2026 und es gilt nun ein vorübergehender Zollsatz von 3 Euro pro Warenkategorie, der voraussichtlich bis zum 1. Juli 2028 gelten wird. Betroffen sind eher Muster- und Ersatzteilströme als Vollcontainerverkehre.
Holen Sie sich ein DDP- oder DDU-Angebot für Polen ein
Geben Sie uns die Ware, die Kartonanzahl und die Postleitzahl der Lieferung an und sagen Sie, ob Ihr Käufer der eingetragene Importeur sein möchte. Wir bepreisen die gleiche Sendung in beide Richtungen – eine Zahl mit polnischem Zoll und Mehrwertsteuer darin, eine Zahl mit Angabe des Lieferpreises – sodass die Auswahl anhand der Zahlen und nicht anhand des Etiketts getroffen werden kann.
Rufen Sie Samira Chen an oder schreiben Sie ihr eine Nachricht unter +86 13428330724 oder senden Sie eine E-Mail an sales38@swwlogistics.com.cn mit den Versanddetails.