- kategorie wyszukiwania
- Spedycja morska
- Air Freight.
- Fracht kolejowy
- FBA Amazon.
- Usługa ekspresowa
- Serwis magazynowy
- Usługa samochodów ciężarowych
- Odprawa celna
- Wysyłka kontenerów SoC
- Skontaktuj się z nami
-
TEL:+86-755-25643417
Faks: +86 755 25431456
Adres: pokój 806, blok B, Rongde Times Square, Henggang Street, dzielnica Longgang, Shenzhen, Chiny
Kod pocztowy: 518115
E-mail: Logistics01@swwlogistics.com.cn Skontaktuj się teraz
- Najnowsze wiadomościJeszcze>>
-
- Ceremonia otwarcia Tygodnia Morskiego w Hongkongu 2026 odbędzie się w dniach 15–21 listopada
- Usługa transportu kontenerowego SOC do Niemiec z Szanghaju
- Nowa usługa transportu kontenerowego SOC z Chin do Senegalu
- Tranzyt Qiankai, przekaźnik morski i lotniczy oraz logistyka z Chin do Brazylii ponownie przyspieszają
- 20HQ SOC Agent transportu kontenerowego z Chin do Niemiec
- 70. rocznica, jak ta firma spedycyjna stała się „australijskim punktem odniesienia w żegludze”
- Maersk wydaje ostrzeżenie: transport na tym obszarze może być zakłócony
- Pilne powiadomienie firmy spedycyjnej: odmowa przyjęcia tego typu ładunku
- W porcie w Dżakarcie w Indonezji wybuchł pożar. Spłonęły 52 pudła z towarami niebezpiecznymi
- 20HQ SOC Agent transportu kontenerowego z Shenzhen do Sydney w Australii
- Certyfikaty
-
- Podążaj za nami
- Subskrybuj
-
Otrzymuj powiadomienia e-mail o nowych produktach
Wysyłka od drzwi do drzwi z Chin do Polski Usługa odroczonego podatku VAT
- Kierunek: Polska
- Dzień wyjazdu:Polska
- Czas tranzytu (dni): 35 dni
- Rodzaj przesyłki:Wszystkie typy
- Typ: Spedytor ładunków morskich
Wysyłka od drzwi do drzwi z Chin do Polski Usługa odroczonego podatku VAT
Krótka odpowiedź
Na polskim rynku od wybranego określenia zależy, czyje nazwisko znajdzie się na deklaracji ZEFIR2, a co za tym idzie, kto uiści cło i 23-proc. VAT. W ramach DDP tą stroną jesteśmy my, a odbiorca otrzymuje jedną wysłaną figurkę. W ramach DDU to Twój kupujący potrzebuje działającej polskiej pozycji VAT, aby w ogóle dokonać wpisu. Kupujący już zarejestrowany i składający co miesiąc może wliczyć podatek VAT od importu do własnej deklaracji zgodnie z uproszczoną procedurą art. 33a i dlatego zarejestrowani importerzy często wolą DDU, podczas gdy wszyscy inni nie mają praktycznej opcji poza DDP.
Do czego zobowiązuje Cię każdy termin
DDP oznacza spedytor pełni funkcję importera dokumentacji od odbioru do dostawy. Cło, polski podatek VAT przy wjeździe, deklaracja ZEFIR2 i końcowy odcinek śródlądowy – to wszystko obciąża jedną stronę, a kupujący widzi jedną cenę.
DDU znajduje się po drugiej stronie tej linii. Przewozimy towar i dostarczamy go w umówione miejsce, ale odbiorca składa deklarację i uiszcza opłaty. DDU nie jest już terminem Incoterms — wydanie 2020 zawiera tę samą logikę zwolnienia z cła pod nazwą DAP — mimo to w handlu nadal używa się starszej etykiety, więc cytaty nadal ją nazywają.
Który termin pasuje do Twojej przesyłki
Zamiast traktować te dwie ceny jako ceny zamienne, szybciej jest przetestować cztery warunki.
DDP jest zwykle właściwym wyborem, gdy:
- odbiorca nie posiada polskiej rejestracji VAT i nie może złożyć deklaracji ZEFIR2 we własnym imieniu
- kupującym jest klient prywatny, start-up lub firma dokonująca zakupów w Chinach po raz pierwszy
- kupujący chce pojedynczej liczby, którą może umieścić bezpośrednio w modelu cenowym
- towarem jest próbka, część zamienna lub przesyłka targowa przemieszczająca się w krótkim terminie
DDU jest zwykle właściwym wyborem, gdy:
- odbiorca jest zarejestrowanym podatnikiem VAT w Polsce i składa miesięczne deklaracje, dzięki czemu podatek VAT od importu może zostać rozliczony i zaliczony w zeznaniu
- kupujący współpracuje już z własną agencją celną i nie chce, aby w jego zgłoszeniu brała udział osoba trzecia
- kupujący posiada zezwolenie na mocy procedury uproszczonej art. 33a i pragnie dla siebie korzyści w zakresie przepływu środków pieniężnych
- towary są objęte umową celną lub akcyzą kontrolowaną przez kupującego
Decydującym czynnikiem rzadko jest stawka frachtu. Chodzi o to, czy płacący podatek może go odzyskać.
Polskie wymagania stojące za tym terminem
Sprzedawca spoza UE potrzebuje przedstawiciela podatkowego, aby się zarejestrować
Polskie prawo dotyczące podatku VAT pozwala przedsiębiorstwu mającemu siedzibę poza Unią Europejską na powołanie przedstawiciela podatkowego, a bez niego w praktyce rejestracja nie jest możliwa. Firma na terenie Unii Europejskiej może zarejestrować się samodzielnie. Ma to znaczenie w przypadku wyceny DDP, ponieważ to spedytor, a nie kupujący, musi utrzymać wynikającą z tego pozycję.
Importowy podatek VAT może być trzymany z dala od granicy zgodnie z art. 33a
Artykuł 33a polskiej ustawy o VAT pozwala uprawnionemu importerowi zadeklarować podatek VAT od importu w okresowej deklaracji zamiast płacić go przy odprawie celnej. Polska stawka podstawowa wynosi 23 proc., a dla określonych kategorii stawki obniżone wynoszą 8, 5 i 0 proc. Warunkiem skorzystania z procedury uproszczonej jest rejestracja VAT w Polsce, miesięczne rozliczenia, czysta ewidencja podatkowa oraz odpowiednie zezwolenie celne. Tam, gdzie ma to zastosowanie, podatek jest deklarowany i odliczany w tym samym zeznaniu i nigdy nie staje się kosztem początkowym, co eliminuje główny powód, dla którego zarejestrowany importer miałby unikać samodzielnej odprawy celnej towarów.
Ładunki kierowane do Polski często podlegają odprawie w ramach procedury 4200
Znaczna część ładunków kierowanych do Polski ląduje w Hamburgu, Bremerhaven lub Rotterdamie i jest tam dopuszczona do swobodnego obrotu bez płacenia polskiego podatku VAT na tej granicy, dalej w ramach procedury 4200. Praktyczną konsekwencją wyceny DDP jest to, że deklaracja może zostać złożona w Niemczech, a nie w Polsce, zatem importer rejestrów potrzebuje rejestracji we właściwym kraju, a nie tylko w kraju docelowym. Trasa jest legalna i rutynowa, ale należy ją wycenić świadomie, a nie odkrywać po przybyciu na miejsce.
Faktury muszą teraz przechodzić przez KSeF
Krajowy system e-fakturowania KSeF stał się obowiązkowy od 1 lutego 2026 r. dla podatników, których sprzedaż w 2025 r. przekroczyła 200 mln zł, a od 1 kwietnia 2026 r. dla wszystkich pozostałych. Mali podatnicy wystawiający do 10 000 zł brutto miesięcznie mogą odroczyć termin do 1 stycznia 2027 r. Faktura za fracht wystawiona na polską firmę nie jest już zatem plikiem PDF wymienianym pocztą elektroniczną; musi być uporządkowany i przesłany przez system, co wpływa na sposób dokumentowania ofert DDP i opłat dodatkowych.
Opakowania i artykuły elektryczne posiadają rejestrację BDO
Polska rejestruje producentów w bazie BDO, a nie za pośrednictwem jednego krajowego ekoorganizmu. Przedsiębiorca nieposiadający polskiej siedziby musi wyznaczyć upoważnionego przedstawiciela do prowadzenia rejestracji, której dokonuje się za pośrednictwem Urzędu Marszałkowskiego Województwa Mazowieckiego, a odrębne strumienie dotyczą opakowań, zużytego sprzętu elektrycznego i elektronicznego oraz baterii. W 2026 roku zmodernizowano system BDO, wprowadzając wymóg elektronicznej dokumentacji przekazania odpadów, tzw. KPO, od każdego zarejestrowanego producenta.
Tutaj również obowiązują przepisy dotyczące ceł i produktów na poziomie UE
Unijne zwolnienie z cła w wysokości 150 euro wygasło w dniu 1 lipca 2026 r., a przesyłki poniżej tej wartości są obecnie objęte tymczasowym cłem w wysokości 3 euro dla każdej kategorii towarów, które ma obowiązywać do dnia 1 lipca 2028 r. Od dnia 13 grudnia 2024 r. na produkcie lub jego opakowaniu musi znajdować się nazwa podmiotu gospodarczego mającego siedzibę w Unii Europejskiej, a mechanizm dostosowania granic z tytułu emisji dwutlenku węgla wszedł w ostateczny okres 1 stycznia 2026 r. w odniesieniu do stali, aluminium, cementu, nawozów, energii elektrycznej i wodór.
Trasy do Polski
- Morze przez Gdańsk i Gdynię. Bałtyckie terminale głębokowodne przyjmują większość ruchu kontenerowego dla regionu warszawskiego, trójmiejskiego pasa przemysłowego i dalszej dystrybucji do Czech i Słowacji. Referencyjny okres „od drzwi do drzwi”: od 38 do 50 dni.
- Kolej przez Małaszewicze. Jest to granica ze zmianą torów na wschód od Warszawy, przez którą wjeżdżają do Polski pociągi blokowe Chiny–Europa, dlatego kraj ten jest naturalną bramą kolejową dla całego korytarza. Referencyjny okres „od drzwi do drzwi”: 18 do 26 dni.
- Porty Morza Północnego objęte procedurą 4200. W przypadku zapełnienia rejsów po Bałtyku lub gdy stawka jest nieatrakcyjna, ładunek jest odprawiany w Hamburgu, Bremerhaven lub Rotterdamie i transportowany do Polski w ramach procedury 4200. Referencyjny czas transportu „od drzwi do drzwi”: 35 do 45 dni.
- Powietrze przez Warszawę Chopina, Katowice i Gdańsk. Używany do produkcji towarów startowych, części do zatrzymywania linii samochodowych i elektroniki o wysokiej wartości. Referencyjny okres „od drzwi do drzwi”: od 5 do 9 dni.
We wszystkich czterech przypadkach zgłoszenia składane są drogą elektroniczną za pośrednictwem portalu PUESC, który Krajowa Administracja Skarbowa prowadzi jako jedno okienko dla spraw celnych, akcyzowych i tranzytowych.
Dlaczego spedytorzy korzystają z nas na trasie Poland Lane
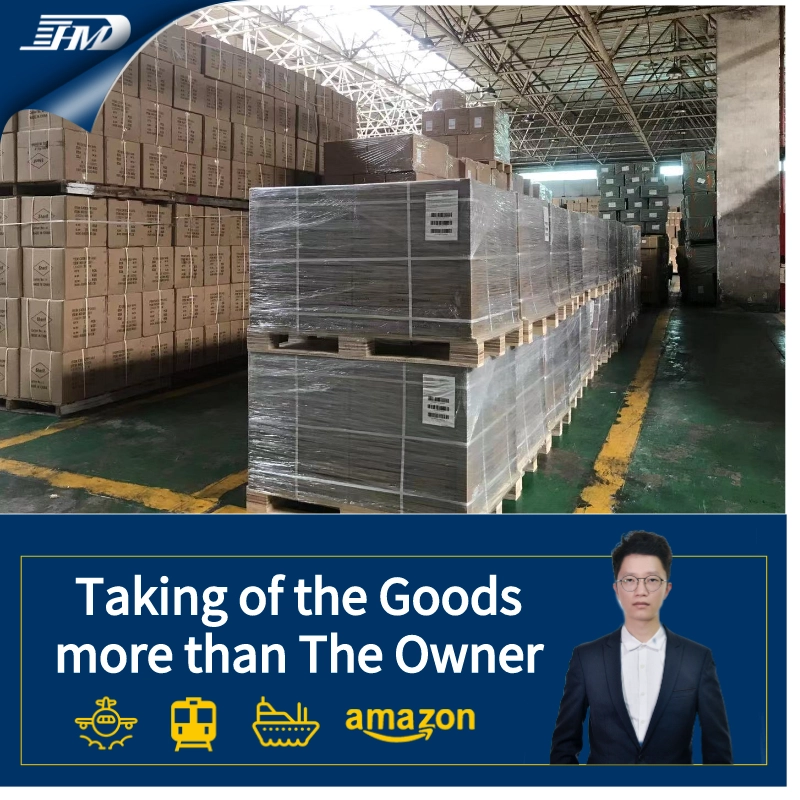
Posiadanie pierwszej mili zmienia wartość obietnicy od drzwi do drzwi. Sunny Worldwide Logistics (SZ) Limited prowadzi własną firmę transportową w porcie morskim Shenzhen i działa w biurze klasy A o powierzchni 1800 metrów kwadratowych, więc odcinek między drzwiami dostawcy a statkiem wykonuje ta sama firma, która go wyceniła, a nie zleciła podwykonawstwu w ostatniej chwili.
Polska nagradza tę ciągłość, ponieważ stos dokumentacji jest głęboki. O wpisie ZEFIR2, wyborze na podstawie art. 33a, tam gdzie ma to zastosowanie, rejestracji BDO i trasowaniu KSeF, decyduje się na podstawie dokumentów, a nie kontroli na granicy. Jeden spedytor posiadający cały łańcuch przygotowuje te pliki raz i we właściwej kolejności, zamiast je ponownie ciąć w terminalu na Bałtyku czy Morzu Północnym.
Ładunek przenosimy do Polski
- Maszyny, urządzenia automatyki i części zamienne do linii produkcyjnych dla śląskiego i wielkopolskiego regionu produkcyjnego
- Komponenty samochodowe i części zamienne – sektor, w którym powszechne są przesyłki zatrzymujące się na linii
- Sprzęt AGD, RTV i drobna elektronika
- Meble, asortyment w opakowaniach płaskich i tekstylia domowe
- Materiały budowlane, ceramika sanitarna, płytki i okucia architektoniczne
- Opakowania, ekspozytory w punktach sprzedaży i druk promocyjny
- Zapasy uzupełniające w handlu elektronicznym i próbki detaliczne
W trzech z tych kategorii do wpisu celnego dodawane są polskie rejestracje. Elektryka wprowadza obowiązki BDO w zakresie zużytego sprzętu, wszystko, co zawiera baterie, ma swój własny strumień rejestracji, a opakowania gospodarstwa domowego są ponownie rejestrowane osobno, przy czym wymagany jest upoważniony przedstawiciel, jeśli producent nie ma siedziby w Polsce.
Czego potrzebujemy przed dokonaniem rezerwacji
- Faktura handlowa pokazująca wartości jednostek, walutę i sześciocyfrowy kod taryfy dla każdej linii
- Lista pakowania zawierająca liczbę kartonów, wymiary i wagę brutto
- Pełny polski adres odbiorcy oraz jego polski numer NIP i VAT, jeśli je posiada
- Oświadczenie, czy kupujący zamierza być zarejestrowanym importerem lub pracować nad DDP
- Wskazanie, czy odbiorca może skorzystać z procedury uproszczonej, o której mowa w art. 33a
- Każdy raport z badań, deklaracja lub licencja wymagana dla danej kategorii produktu w Polsce
Informacje o firmie składającej zgłoszenie
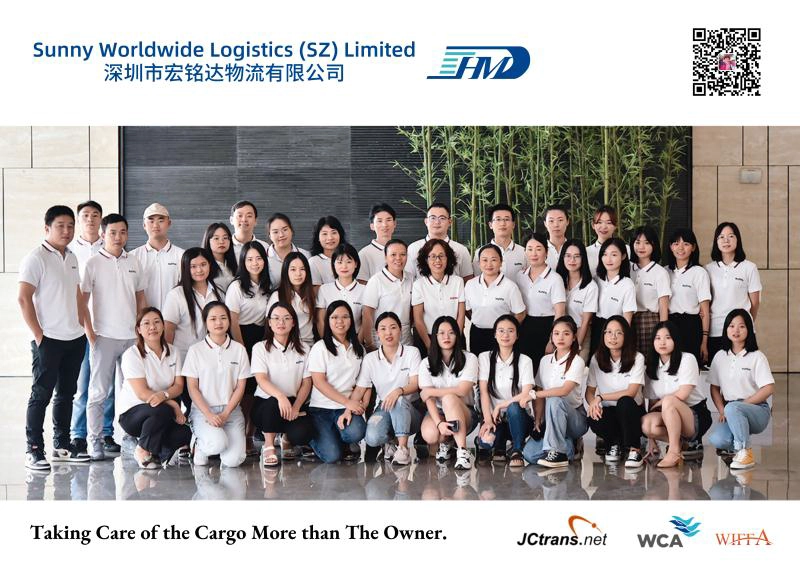
Założona w 1998 roku firma Sunny Worldwide Logistics (SZ) Limited spędziła ponad dwadzieścia lat pracując jako spedytor krajowy i międzynarodowy oferujący pełen zakres usług z Chin, opierając się na niezawodnej obsłudze klienta i własnych możliwościach transportowych. Biuro klasy A o powierzchni 1800 metrów kwadratowych znajduje się obok należącej do firmy firmy transportowej w porcie morskim w Shenzhen, dzięki czemu pierwsza mila pozostaje w jego rękach.
|
Kontakt |
Szczegół |
|
Osoba kontaktowa |
Samira Chen |
|
Firma |
Sunny Worldwide Logistics (SZ) Limited |
|
Adres |
8/F, Block B, Rongde Times Square, Henggang Street, Longgang District, Shenzhen, Chiny |
|
Telefon i WhatsApp |
+86 13428330724 |
|
Menedżer ds. handlu |
cn220161160 |
|
|
sales38@swwlogistics.com.cn |
Pytania, które spedytorzy zadają na temat Polski
Q: Czy nasz polski klient może odprawić towar nie będąc zarejestrowanym podatnikiem VAT?
A: Nie. Deklarację ZEFIR2 musi złożyć strona posiadająca polską pozycję VAT, a bez niej odbiorca nie może uiścić opłaty importowej. W tej sytuacji DDP jest jedynym praktycznym rozwiązaniem.
Q: Na czym polega procedura uproszczona na podstawie art. 33a i kto może z niej skorzystać?
A: Umożliwia uprawnionemu importerowi zadeklarowanie podatku VAT od importu w okresowym zeznaniu zamiast płacenia przy odprawie celnej. Wymaga polskiej rejestracji VAT, miesięcznych rozliczeń, czystej ewidencji podatkowej i odpowiedniego zezwolenia celnego, a także sprawia, że podatek jest neutralny pod względem kasowym tam, gdzie istnieje możliwość odliczenia.
Q: Dlaczego przesyłka przeznaczona do Polski miałaby zostać odprawiona w Niemczech?
A: Ponieważ mógł zostać wypuszczony w Hamburgu, Bremerhaven lub Rotterdamie w ramach procedury 4200, a następnie przeniesiony dalej, co jest normalną praktyką, gdy statki na Bałtyku są zajęte. Zmienia się w jakim kraju rejestracja jest potrzebna importerowi dokumentacji, dlatego należy ją wyceniać świadomie.
Q: Czy potrzebujemy polskiego przedstawiciela podatkowego?
A: Spółka z siedzibą poza Unią Europejską zazwyczaj to robi i bez niej rejestracja nie zostanie zakończona. Firma na terenie Unii Europejskiej może zarejestrować się samodzielnie.
Q: Czy obowiązkowe e-fakturowanie zmieniło coś dla importerów?
A: Tak. KSeF stał się obowiązkowy od 1 lutego 2026 r. dla podatników powyżej 200 mln zł sprzedaży w 2025 r. i od 1 kwietnia 2026 r. dla pozostałych, przy czym mali podatnicy mogą odroczyć płatność do 1 stycznia 2027 r. Faktury za fracht dla polskich przedsiębiorców muszą być teraz uporządkowane i kierowane przez system.
Q: Co się zmieniło w przypadku przesyłek poniżej 150 euro?
A: Zwolnienie z cła UE wygasło w dniu 1 lipca 2026 r. i obecnie obowiązuje tymczasowe cło w wysokości 3 euro na kategorię towarów, które ma obowiązywać do dnia 1 lipca 2028 r. Wpływa ono na przepływ próbek i części zamiennych w większym stopniu niż na pełny ruch kontenerowy.
Uzyskaj wycenę DDP lub DDU dla Polski
Podaj nam towar, liczbę kartonów i kod pocztowy dostawy oraz powiedz, czy Twój kupujący chce być zarejestrowanym importerem. Wycenimy tę samą przesyłkę w obie strony – jedną cyfrę zawierającą polskie cło i podatek VAT, a drugą cenę dostawy – tak aby wyboru można było dokonać na podstawie liczb, a nie etykiety.
Zadzwoń lub wyślij wiadomość do Samiry Chen pod numer +86 13428330724 lub wyślij e-mail na adres sales38@swwlogistics.com.cn, podając szczegóły przesyłki.
- Inne produkty