- Examinar las categorías
- El transporte marítimo
- Carga aérea
- Ferrocarril
- FBA Amazon
- Servicio expreso
- Servicio de almacén
- Servicio de camiones
- Despacho personalizado
- Envío de contenedores de SoC
- Contáctenos
-
TELÉFONO:+86-755-25643417
Fax: +86 755 25431456
Dirección: Habitación 806, Bloque B, Rongde Times Square, Calle Henggang, Distrito de Longgang, Shenzhen, China
Código postal: 518115
Correo electrónico: logística01@swwlogistics.com.cn Contacta ahora
- Productos
- Últimas noticiasMás>>
-
- La ceremonia de apertura de la Semana Marítima de Hong Kong 2026 se llevará a cabo del 15 al 21 de noviembre
- Servicio de envío de contenedores SOC a Alemania desde Shanghai
- Nuevo servicio de envío de contenedores SOC desde China a Senegal
- El tránsito de Qiankai, el relevo marítimo y aéreo y la logística de China a Brasil se aceleran nuevamente
- Agente de transporte de contenedores 20HQ SOC de China a Alemania
- 70 aniversario, cómo esta naviera se convirtió en “referente del envío australiano”
- Maersk emite advertencia: el transporte de mercancías puede verse afectado en esta zona
- Aviso urgente de la naviera: negarse a aceptar este tipo de carga
- Se produce un incendio en el puerto de Yakarta, Indonesia, quemando 52 cajas de mercancías peligrosas
- Agente de transporte de contenedores 20HQ SOC de Shenzhen a Sydney, Australia
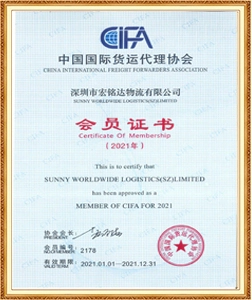
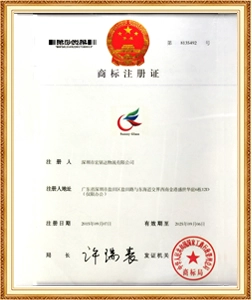
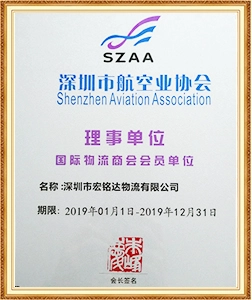
- Certificaciones
-
- Síganos
- Suscribir
-
Reciba actualizaciones por correo electrónico sobre nuevos productos
China a Polonia Envío puerta a puerta Servicio de IVA pospuesto
- Destino:Polonia
- Día de salida: Polonia
- Tiempo de tránsito (días): 35 días
- Tipo de envío:Todos los tipos
- Tipo:Transitario de carga marítima
China a Polonia Envío puerta a puerta Servicio de IVA pospuesto
La respuesta corta
En la ruta polaca, el término que usted elija determina qué nombre figura en la declaración ZEFIR2 y, por lo tanto, quién paga los impuestos y el 23 por ciento de IVA. Según el DDP, esa parte somos nosotros y el destinatario recibe una cifra desembarcada. Según DDU, es su comprador, quien necesita un puesto de IVA polaco que funcione para realizar la entrada. Un comprador ya registrado y que presenta una declaración mensual puede incluir el IVA de importación en su propia declaración según el procedimiento simplificado del Artículo 33a, razón por la cual los importadores registrados a menudo prefieren DDU mientras que todos los demás no tienen otra opción práctica que DDP.
A qué te compromete cada término
DDP significa el promotor actúa como importador de registro desde la recogida hasta la entrega. Los derechos, el IVA polaco de entrada, la declaración ZEFIR2 y el tramo interior final son parte de una sola parte, y el comprador ve un precio único.
DDU se encuentra al otro lado de esa línea. Nosotros transportamos la mercancía y la entregamos en el lugar acordado, pero el destinatario presenta la declaración y paga los gastos. DDU ya no es un término Incoterms (la edición de 2020 lleva la misma lógica de no pago de impuestos bajo el nombre DAP), sin embargo, el comercio continúa usando la etiqueta más antigua, por lo que las cotizaciones todavía la nombran.
¿Qué término se ajusta a su envío?
En lugar de tratar los dos como precios intercambiables, es más rápido probar cuatro condiciones.
DDP normalmente es la decisión correcta cuando:
- el destinatario no tiene registro de IVA polaco y no puede presentar una declaración ZEFIR2 en su propio nombre
- el comprador es un cliente privado, una nueva empresa o una empresa que compra en China por primera vez
- el comprador quiere un número único que pueda incluir directamente en un modelo de precios
- el producto es una muestra, una pieza de repuesto o un envío de feria que se mueve en un plazo corto
DDU normalmente es la decisión correcta cuando:
- el destinatario está registrado a efectos del IVA en Polonia y presenta declaraciones mensuales, por lo que el IVA de importación se puede liquidar y compensar dentro de la declaración
- el comprador ya trabaja con su propia agencia de aduanas y no quiere un tercero en su declaración
- el comprador dispone de una autorización según el procedimiento simplificado del artículo 33 bis y desea obtener para sí la ventaja de tesorería
- los bienes se están moviendo hacia un acuerdo de servidumbre o impuestos especiales que el comprador controla
El factor decisivo rara vez es el precio del flete. Se trata de si quien paga el impuesto puede recuperarlo.
Los requisitos polacos detrás del término
Un vendedor fuera de la UE necesita un representante fiscal para poder registrarse
La ley polaca del IVA permite que una empresa establecida fuera de la Unión Europea designe un representante fiscal y, en la práctica, el registro no se completa sin uno. Una empresa dentro de la Unión Europea puede registrarse por su cuenta. Esto es importante en una cotización DDP porque el transportista, no el comprador, tiene que ocupar la posición resultante.
El IVA de importación puede mantenerse fuera de la frontera según el artículo 33a
El artículo 33a de la Ley polaca del IVA permite a un importador elegible declarar el IVA de importación en su declaración periódica en lugar de pagarlo en el despacho. El tipo estándar polaco es del 23 por ciento, con tipos reducidos del 8, 5 y 0 por ciento para categorías definidas. La elegibilidad para el procedimiento simplificado depende del registro del IVA polaco, la liquidación mensual, un historial fiscal limpio y la autorización aduanera pertinente. Cuando se aplica, el impuesto se declara y deduce en la misma declaración y nunca se convierte en un costo inicial, lo que elimina la razón principal por la que un importador registrado evitaría el despacho de mercancías por sí mismo.
La carga con destino a Polonia suele despacharse según el procedimiento 4200
Una parte importante de la carga con destino a Polonia aterriza en Hamburgo, Bremerhaven o Rotterdam y se libera a libre circulación allí sin que se pague el IVA polaco en esa frontera, siguiendo el procedimiento 4200. La consecuencia práctica de una cotización DDP es que la declaración puede presentarse en Alemania en lugar de Polonia, por lo que el importador registrado necesita registros en el país correcto, no simplemente en el país de destino. La ruta es legítima y rutinaria, pero hay que valorarla deliberadamente en lugar de descubrirla después de la llegada.
Las facturas ahora tienen que viajar a través de KSeF
El sistema nacional de facturación electrónica de Polonia, KSeF, pasó a ser obligatorio el 1 de febrero de 2026 para los contribuyentes cuyas ventas en 2025 superaron los 200 millones de zloty, y a partir del 1 de abril de 2026 para todos los demás. Los pequeños contribuyentes que emitan hasta 10.000 zloty brutos al mes podrán aplazarlo hasta el 1 de enero de 2027. Por lo tanto, una factura de flete emitida a una empresa polaca ya no es un PDF intercambiado por correo electrónico; tiene que estructurarse y enrutarse a través del sistema, lo que afecta la forma en que se documentan las cotizaciones de DDP y sus cargos de respaldo.
Los embalajes y los productos eléctricos llevan el registro BDO.
Polonia registra a los productores en la base de datos BDO en lugar de hacerlo a través de un único ecoorganismo nacional. Una empresa sin establecimiento polaco debe nombrar un representante autorizado para realizar el registro, que se presenta a través de la Oficina del Mariscal de la región de Mazowieckie, y se aplican corrientes separadas a los embalajes, los residuos de aparatos eléctricos y electrónicos y las baterías. En 2026, el sistema BDO se actualizó para exigir documentación electrónica de transferencia de residuos, conocida como KPO, a cada productor registrado.
Aquí también se aplican las normas sobre derechos y productos a nivel de la UE
La exención de derechos de 150 euros de la Unión Europea finalizó el 1 de julio de 2026, y los envíos por debajo de ese valor ahora están sujetos a un derecho temporal de 3 euros por categoría de mercancías que se espera que esté vigente hasta el 1 de julio de 2028. Un operador económico establecido en la Unión Europea debe ser nombrado en el producto o en su embalaje desde el 13 de diciembre de 2024, y el mecanismo de ajuste en frontera de carbono entró en su período definitivo el 1 de enero de 2026 para el acero, el aluminio, el cemento, fertilizantes, electricidad e hidrógeno.
Rutas hacia Polonia
- Mar a través de Gdansk y Gdynia. Las terminales de aguas profundas del Báltico captan la mayor parte del tráfico de contenedores para la región de Varsovia, el cinturón industrial de Tri-City y su posterior distribución hacia la República Checa y Eslovaquia. Ventanilla puerta a puerta de referencia: 38 a 50 días.
- Tren a través de Malaszewicze. Esta es la frontera de cambio de ancho al este de Varsovia, donde los trenes bloqueados China-Europa ingresan a Polonia, razón por la cual el país es la puerta ferroviaria natural para todo el corredor. Ventanilla puerta a puerta de referencia: 18 a 26 días.
- Puertos del Mar del Norte con procedimiento 4200. Cuando los viajes al Báltico están completos o la tarifa no es atractiva, la carga se despacha en Hamburgo, Bremerhaven o Rotterdam y se traslada a Polonia según el procedimiento 4200. Ventana de referencia puerta a puerta: de 35 a 45 días.
- Vía aérea por Varsovia Chopin, Katowice y Gdansk. Se utiliza para material de lanzamiento, piezas de parada de línea automotriz y electrónica de alto valor. Ventanilla puerta a puerta de referencia: 5 a 9 días.
En los cuatro casos, las declaraciones se presentan electrónicamente a través del portal PUESC, que la Krajowa Administracja Skarbowa opera como ventanilla única para aduanas, impuestos especiales y tránsito.
Por qué los transportistas nos utilizan en la ruta de Polonia
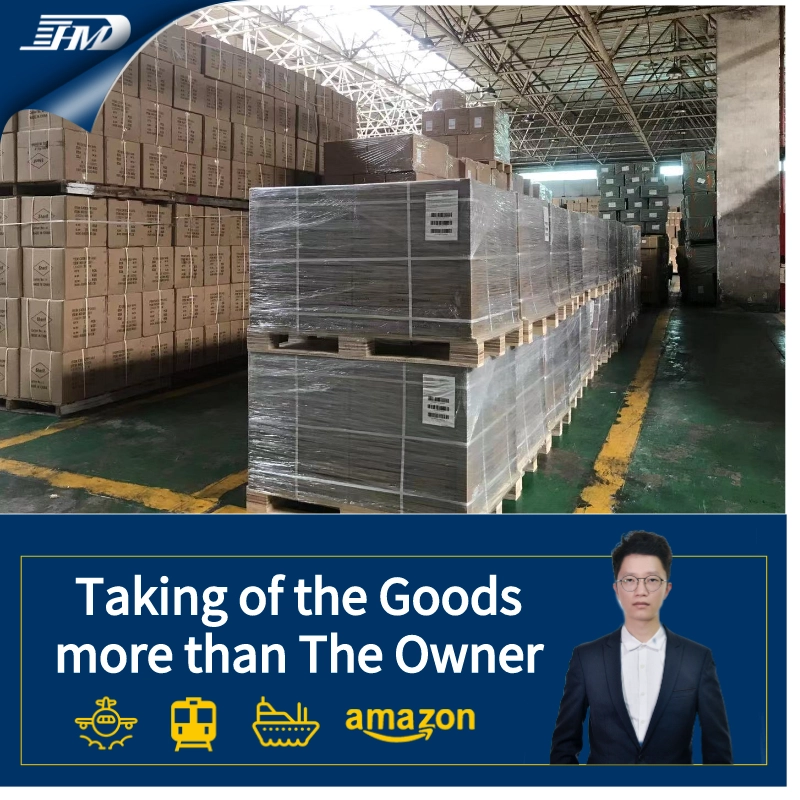
Ser propietario de la primera milla cambia el valor de una promesa puerta a puerta. Sunny Worldwide Logistics (SZ) Limited gestiona su propia empresa de transporte por carretera en el puerto marítimo de Shenzhen y opera desde una oficina Clase A de 1.800 metros cuadrados, por lo que el tramo entre la puerta de su proveedor y el buque lo realiza la misma empresa que lo cotizó en lugar de subcontratarlo en el último minuto.
Polonia premia esa continuidad porque la documentación es abundante. La entrada ZEFIR2, la elección del artículo 33a cuando se aplica, el registro BDO y la ruta KSeF se deciden a partir del papeleo en lugar de inspeccionarse en la frontera. Un único transportista que se encarga de toda la cadena prepara esos archivos una vez y en el orden correcto en lugar de volver a cortarlos en una terminal del Báltico o del Mar del Norte.
Carga que trasladamos a Polonia
- Maquinaria, equipos de automatización y repuestos para líneas de producción para las regiones de fabricación de Silesia y Gran Polonia
- Componentes de automoción y repuestos de posventa, un sector donde los envíos con paradas de línea son habituales
- Electrodomésticos, electrónica de consumo y pequeños aparatos eléctricos.
- Mobiliario, gamas planas y textiles para el hogar.
- Materiales de construcción, artículos sanitarios, azulejos y herrajes arquitectónicos.
- Packaging, expositores para punto de venta e impresión promocional.
- Stock de reposición de comercio electrónico y muestras minoristas
Tres de esas categorías añaden registros polacos además de la entrada aduanera. Los productos eléctricos conllevan obligaciones de BDO para los equipos de desecho, todo lo que contenga baterías lleva su propio flujo de registro y los embalajes domésticos se registran nuevamente por separado, siendo necesario un representante autorizado si el productor no está establecido en Polonia.
Lo que necesitamos antes de reservar
- Factura comercial que muestra los valores unitarios, la moneda y un código arancelario de seis dígitos para cada línea
- Lista de embalaje con número de cajas, dimensiones y pesos brutos.
- La dirección polaca completa del destinatario, además de su NIP polaco y su número de IVA, si los posee.
- Una declaración de si el comprador tiene la intención de ser el importador registrado o trabajar en DDP.
- Una indicación de si el destinatario puede utilizar el procedimiento simplificado del artículo 33 bis
- Cualquier informe de prueba, declaración o licencia que la categoría del producto requiera en Polonia.
Acerca de la empresa que presenta su inscripción
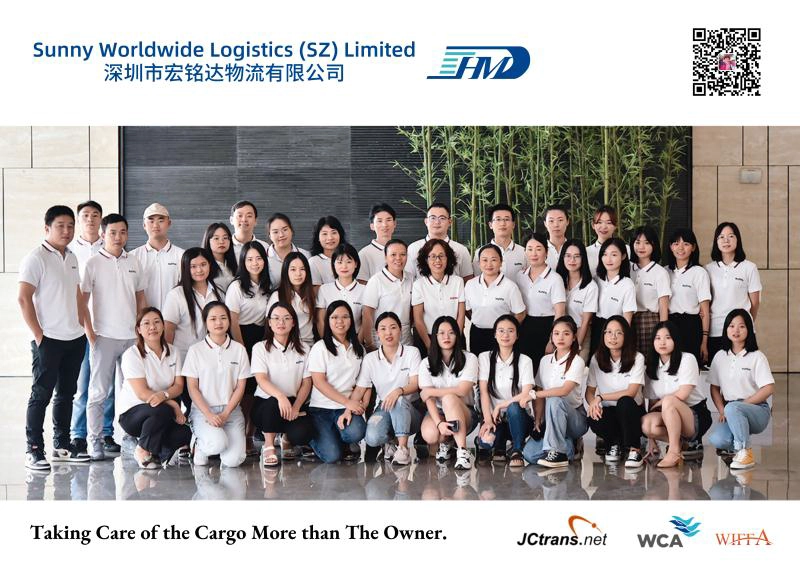
Fundada en 1998, Sunny Worldwide Logistics (SZ) Limited ha pasado más de dos décadas trabajando como agente de carga nacional e internacional de servicio completo fuera de China, basándose en un servicio al cliente confiable y su propia capacidad de transporte. Su oficina Clase A de 1.800 metros cuadrados se encuentra junto a una empresa de transporte que la empresa posee en el puerto marítimo de Shenzhen, por lo que la primera milla queda en sus propias manos.
|
Contacto |
Detalle |
|
Persona de contacto |
Samira Chen |
|
Compañía |
Logística mundial soleada (SZ) limitada |
|
DIRECCIÓN |
8/F, Bloque B, Rongde Times Square, Calle Henggang, Distrito Longgang, Shenzhen, China |
|
Teléfono y WhatsApp |
+86 13428330724 |
|
Gerente Comercial |
cn220161160 |
|
Correo electrónico |
sales38@swwlogistics.com.cn |
Preguntas que hacen los transportistas sobre Polonia
P: ¿Puede nuestro cliente polaco despachar la mercancía sin estar registrado a efectos del IVA?
A: No. La declaración ZEFIR2 debe ser presentada por una parte que tenga una posición polaca en el IVA, y un destinatario sin ella no puede liquidar el cargo de importación. En esa situación, el DDP es el único acuerdo práctico.
P: ¿Qué es el procedimiento simplificado del artículo 33a y quién puede utilizarlo?
A: Permite a un importador elegible declarar el IVA de importación en su declaración periódica en lugar de pagar en el despacho. Requiere registro polaco del IVA, liquidación mensual, un historial fiscal limpio y la autorización aduanera pertinente, y hace que el impuesto sea neutral en efectivo cuando esté disponible una deducción.
P: ¿Por qué un envío con destino a Polonia debería ser despachado en Alemania?
A: Porque es posible que haya sido liberado en Hamburgo, Bremerhaven o Rotterdam según el procedimiento 4200 y luego haya seguido adelante, lo cual es una práctica normal cuando los viajes al Báltico están llenos. Cambia el registro de país que necesita el importador del registro, por lo que el precio debe fijarse deliberadamente.
P: ¿Necesitamos un representante fiscal polaco?
A: Una empresa establecida fuera de la Unión Europea generalmente lo hace, y el registro no se completa sin una. Una empresa dentro de la Unión Europea puede registrarse por su cuenta.
P: ¿La factura electrónica obligatoria ha cambiado algo para los importadores?
A: Sí. La KSeF pasó a ser obligatoria el 1 de febrero de 2026 para los contribuyentes que superen los 200 millones de zloty de ventas de 2025 y el 1 de abril de 2026 para el resto, y los pequeños contribuyentes pueden aplazarlas hasta el 1 de enero de 2027. Las facturas de flete a las empresas polacas ahora deben estructurarse y enviarse a través del sistema.
P: ¿Qué ha cambiado para los envíos inferiores a 150 euros?
A: La exención de derechos de la UE finalizó el 1 de julio de 2026 y ahora se aplica un derecho temporal de 3 euros por categoría de mercancías, que se espera que esté vigente hasta el 1 de julio de 2028. Afecta a los flujos de muestras y repuestos más que al tráfico completo de contenedores.
Obtenga una cotización de DDP o DDU para Polonia
Indíquenos el producto, el número de cajas y el código postal de entrega, y díganos si su comprador quiere ser el importador registrado. Fijaremos el precio del mismo envío en ambos sentidos (una cifra con el impuesto polaco y el IVA en su interior, y otra con el precio de entrega), de modo que la elección se pueda hacer en función de los números y no de la etiqueta.
Llame o envíe un mensaje a Samira Chen al +86 13428330724, o envíe un correo electrónico a sales38@swwlogistics.com.cn con los detalles del envío.
- Otros productos