- Parcourir les catégories
- Fret maritime
- Fret aérien
- Fret ferroviaire
- FBA Amazon
- Service express
- Service d'entrepôt
- Service de camionnage
- Autorisation personnalisée
- Expédition de conteneurs SOC
- Nous contacter
-
TÉL:+86-755-25643417
Télécopie : +86 755 25431456
Adresse : Salle 806, bloc B, Rongde Times Square, rue Henggang, district de Longgang, Shenzhen, Chine
Code postal : 518115
Courriel : logistique01@swwlogistics.com.cn Contacter maintenant
- Produits chauds
- Dernières nouvellesSuite>>
-
- La cérémonie d'ouverture de la Hong Kong Maritime Week 2026 se tiendra du 15 au 21 novembre
- Service d'expédition de conteneurs SOC vers l'Allemagne depuis Shanghai
- Nouveau service d’expédition de conteneurs SOC de la Chine au Sénégal
- Le transit, le relais maritime et aérien de Qiankai et la logistique de la Chine vers le Brésil s'accélèrent à nouveau
- Agent d'expédition de conteneurs 20HQ SOC de la Chine vers l'Allemagne
- 70e anniversaire, comment cette compagnie maritime est devenue « la référence australienne du transport maritime »
- Maersk émet un avertissement : le fret pourrait être perturbé dans cette zone
- Avis urgent de la compagnie maritime : refuser d'accepter ce type de marchandise
- Un incendie se déclare dans le port de Jakarta, en Indonésie, 52 cartons de marchandises dangereuses ont été brûlés
- Agent d'expédition de conteneurs 20HQ SOC de Shenzhen à Sydney en Australie
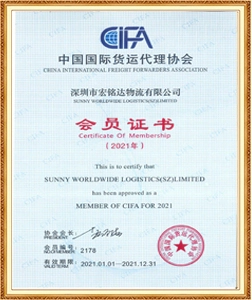
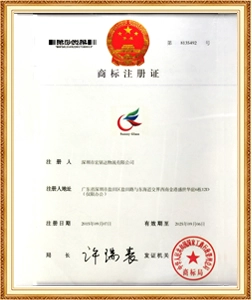
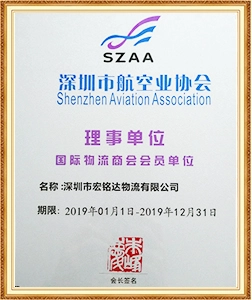
- Certifications
-
- Suivez nous
- S\'abonner
-
Recevez des mises à jour par e-mail sur les nouveaux produits
La Chine vers la Pologne Expédition porte à porte Service de TVA reporté
- Destination:Pologne
- Jour de départ:Pologne
- Temps de transit (jours) : 35 jours
- Type d'expédition : Tous les types
- Type : Transitaire de fret maritime
La Chine vers la Pologne Expédition porte à porte Service de TVA reporté
La réponse courte
Sur la voie polonaise, le terme que vous choisissez détermine quel nom figure sur la déclaration ZEFIR2, et donc qui règle les droits et la TVA de 23 pour cent. Dans le cadre du DDP, cette partie, c'est nous, et le destinataire reçoit un montant débarqué. Sous DDU, c'est votre acheteur, qui a besoin d'un poste de TVA polonais fonctionnel pour déposer la déclaration. Un acheteur déjà enregistré et effectuant une déclaration mensuelle peut intégrer la TVA à l'importation dans sa propre déclaration selon la procédure simplifiée de l'article 33a. C'est pourquoi les importateurs enregistrés préfèrent souvent le DDU alors que tout le monde n'a d'autre option pratique que le DDP.
Ce à quoi chaque mandat vous engage
DDP signifie le transitaire agit en tant qu'importateur officiel de la collecte à la livraison. Les droits de douane, la TVA polonaise à l'entrée, la déclaration ZEFIR2 et le trajet final à l'intérieur des terres relèvent tous d'une seule partie, et l'acheteur voit un prix unique.
DDU se trouve de l’autre côté de cette ligne. Nous transportons les marchandises et les livrons au lieu convenu, mais le destinataire dépose la déclaration et paie les frais. DDU n'est plus un terme Incoterms – l'édition 2020 porte la même logique de droits non acquittés sous le nom DAP – mais le commerce continue d'utiliser l'ancienne étiquette, donc les citations la nomment toujours.
Quel terme correspond à votre envoi
Plutôt que de traiter les deux comme des prix interchangeables, il est plus rapide de tester quatre conditions.
DDP est normalement le bon choix lorsque :
- le destinataire n'est pas immatriculé à la TVA polonaise et ne peut pas déposer de déclaration ZEFIR2 en son propre nom
- l'acheteur est un client privé, une start-up ou une entreprise qui achète pour la première fois en Chine
- l'acheteur veut un numéro unique qu'il peut insérer directement dans un modèle de tarification
- la marchandise est un échantillon, une pièce de rechange ou un envoi destiné à un salon, expédié dans un délai court
DDU est normalement le bon choix lorsque :
- le destinataire est immatriculé à la TVA en Pologne et dépose des déclarations mensuelles, de sorte que la TVA à l'importation peut être réglée et compensée dans la déclaration
- l'acheteur travaille déjà avec sa propre agence en douane et ne souhaite pas qu'un tiers figure sur sa déclaration
- l'acheteur est titulaire d'une autorisation selon la procédure simplifiée de l'article 33a et souhaite bénéficier de l'avantage de trésorerie
- les marchandises sont transférées dans un accord de douane ou d'accise que l'acheteur contrôle
Le facteur décisif est rarement le taux de fret. Il s’agit de savoir si celui qui paie la taxe peut la récupérer.
Les exigences polonaises derrière le terme
Un vendeur hors UE a besoin d’un représentant fiscal pour s’inscrire
La loi polonaise sur la TVA permet à une entreprise établie en dehors de l'Union européenne de désigner un représentant fiscal et, dans la pratique, l'enregistrement ne peut être effectué sans un représentant fiscal. Une entreprise au sein de l’Union européenne peut s’enregistrer elle-même. Ceci est important pour une offre DDP car c'est le transitaire, et non l'acheteur, qui doit détenir la position résultante.
La TVA à l'importation peut être retenue hors de la frontière conformément à l'article 33a.
L'article 33a de la loi polonaise sur la TVA permet à un importateur éligible de déclarer la TVA à l'importation dans sa déclaration périodique au lieu de la payer au dédouanement. Le taux standard polonais est de 23 pour cent, avec des taux réduits de 8, 5 et 0 pour cent pour des catégories définies. L'éligibilité à la procédure simplifiée dépend de l'immatriculation à la TVA polonaise, du règlement mensuel, d'un dossier fiscal vierge et de l'autorisation douanière correspondante. Lorsqu'elle s'applique, la taxe est déclarée et déduite dans la même déclaration et ne devient jamais un coût initial, ce qui élimine la principale raison pour laquelle un importateur enregistré éviterait de dédouaner lui-même les marchandises.
Les marchandises à destination de la Pologne sont souvent dédouanées selon la procédure 4200
Une part importante du fret à destination de la Pologne atterrit à Hambourg, Bremerhaven ou Rotterdam et y est mise en libre pratique sans que la TVA polonaise ne soit payée à cette frontière, passant ensuite selon la procédure 4200. La conséquence pratique d'une offre DDP est que la déclaration peut être déposée en Allemagne plutôt qu'en Pologne, de sorte que l'importateur enregistré a besoin d'enregistrements dans le bon pays, pas seulement dans le pays de destination. L'itinéraire est légitime et courant, mais son prix doit être délibérément fixé plutôt que découvert après l'arrivée.
Les factures doivent désormais transiter par KSeF
Le système national polonais de facturation électronique, KSeF, est devenu obligatoire le 1er février 2026 pour les contribuables dont les ventes en 2025 ont dépassé 200 millions de zloty, et à partir du 1er avril 2026 pour tous les autres. Les petits contribuables émettant jusqu'à 10 000 zloty bruts par mois peuvent reporter le 1er janvier 2027. Une facture de fret émise à une entreprise polonaise n'est donc plus un PDF échangé par email ; il doit être structuré et acheminé à travers le système, ce qui affecte la façon dont les devis DDP et leurs frais annexes sont documentés.
Les emballages et les produits électriques sont enregistrés auprès du BDO
La Pologne enregistre les producteurs dans la base de données BDO plutôt que par l'intermédiaire d'un seul éco-organisme national. Une entreprise sans établissement polonais doit nommer un représentant autorisé pour détenir l'enregistrement, qui est déposé auprès du bureau du maréchal de la région de Mazowieckie, et des flux distincts s'appliquent aux emballages, aux déchets d'équipements électriques et électroniques et aux batteries. En 2026, le système BDO a été mis à niveau pour exiger une documentation électronique sur le transfert des déchets, connue sous le nom de KPO, de chaque producteur enregistré.
Les règles européennes en matière de droits de douane et de produits s'appliquent également ici
L'exonération de droits de douane de 150 euros de l'Union européenne a pris fin le 1er juillet 2026 et les envois inférieurs à cette valeur sont désormais soumis à un droit temporaire de 3 euros par catégorie de marchandises qui devrait courir jusqu'au 1er juillet 2028. Depuis le 13 décembre 2024, un opérateur économique établi dans l'Union européenne doit être nommé sur le produit ou son emballage, et le mécanisme d'ajustement carbone aux frontières est entré dans sa période définitive le 1er janvier 2026 pour l'acier, l'aluminium, le ciment, les engrais, l'électricité. et l'hydrogène.
Itinéraires vers la Pologne
- Mer à travers Gdansk et Gdynia. Les terminaux en eaux profondes de la Baltique accueillent l'essentiel du trafic conteneurisé vers la région de Varsovie, la ceinture industrielle de Tri-City et la distribution ultérieure vers la République tchèque et la Slovaquie. Fenêtre porte-à-porte de référence : 38 à 50 jours.
- Train via Malaszewicze. Il s’agit de la frontière à changement d’écartement à l’est de Varsovie, où les trains complets Chine-Europe entrent en Pologne, raison pour laquelle le pays est la porte ferroviaire naturelle pour l’ensemble du corridor. Fenêtre porte-à-porte de référence : 18 à 26 jours.
- Ports de la mer du Nord avec procédure 4200. Lorsque les traversées de la Baltique sont complètes ou que les tarifs sont peu attractifs, les marchandises sont dédouanées à Hambourg, Bremerhaven ou Rotterdam et acheminées vers la Pologne selon la procédure 4200. Fenêtre de référence porte à porte : 35 à 45 jours.
- Air via Varsovie Chopin, Katowice et Gdansk. Utilisé pour les stocks de lancement, les pièces d'arrêt de ligne automobile et l'électronique de grande valeur. Fenêtre porte-à-porte de référence : 5 à 9 jours.
Les déclarations dans les quatre cas sont déposées par voie électronique via le portail PUESC, que la Krajowa Administracja Skarbowa exploite comme guichet unique pour les douanes, les accises et le transit.
Pourquoi les expéditeurs nous utilisent sur la voie de la Pologne
Posséder le premier kilomètre change la valeur d’une promesse de porte-à-porte. Sunny Worldwide Logistics (SZ) Limited gère sa propre entreprise de camionnage dans le port maritime de Shenzhen et opère à partir d'un bureau de classe A de 1 800 mètres carrés, de sorte que le trajet entre la porte de votre fournisseur et le navire est effectué par la même entreprise qui l'a proposé plutôt que sous-traité à la dernière minute.
La Pologne récompense cette continuité car la pile de documentation est profonde. L'entrée au ZEFIR2, le choix de l'article 33a là où il s'applique, l'enregistrement BDO et l'acheminement KSeF sont tous décidés sur la base de documents plutôt que contrôlés à la frontière. Un seul transitaire, qui gère toute la chaîne, prépare ces fichiers une fois et dans le bon ordre au lieu de les recouper dans un terminal de la Baltique ou de la mer du Nord.
Cargaison que nous déplaçons vers la Pologne
- Machines, équipements d'automatisation et pièces détachées pour lignes de production pour les régions manufacturières de Silésie et de Grande-Pologne
- Les composants automobiles et les pièces de rechange, un secteur où les envois en cas d'arrêt de ligne sont courants
- Appareils électroménagers, électronique grand public et petit électroménager
- Meubles, gammes en kit et textiles de maison
- Matériaux de construction, sanitaires, carrelages et quincaillerie architecturale
- Emballages, présentoirs point de vente et imprimés promotionnels
- Stocks de réapprovisionnement pour le commerce électronique et échantillons de vente au détail
Trois de ces catégories ajoutent les enregistrements polonais en plus de l'entrée en douane. Les produits électriques imposent des obligations BDO pour les déchets d'équipements, tout ce qui contient des piles comporte son propre flux d'enregistrement et les emballages ménagers sont à nouveau enregistrés séparément, un représentant autorisé étant requis si le producteur n'est pas établi en Pologne.
Ce dont nous avons besoin avant de réserver
- Facture commerciale indiquant les valeurs unitaires, la devise et un code tarifaire à six chiffres pour chaque ligne
- Liste de colisage avec nombre de cartons, dimensions et poids bruts
- L'adresse polonaise complète du destinataire, ainsi que son NIP polonais et son numéro de TVA s'il les détient
- Une déclaration indiquant si l'acheteur a l'intention d'être l'importateur officiel ou de travailler sur DDP
- Une indication indiquant si le destinataire peut recourir à la procédure simplifiée de l'article 33 bis.
- Tout rapport d'essai, déclaration ou licence requis par la catégorie de produit en Pologne
À propos de l'entreprise qui dépose votre candidature
Fondée en 1998, Sunny Worldwide Logistics (SZ) Limited a passé plus de deux décennies à travailler en tant que transitaire de fret national et international à service complet hors de Chine, en s'appuyant sur un service client fiable et sa propre capacité de transport. Son bureau de classe A de 1 800 mètres carrés se trouve à côté d'une entreprise de camionnage que l'entreprise possède dans le port maritime de Shenzhen, ce qui permet de conserver le premier kilomètre entre ses propres mains.
|
Contact |
Détail |
|
Personne de contact |
Samira Chen |
|
Entreprise |
Sunny Worldwide Logistics (SZ) Limitée |
|
Adresse |
8/F, bloc B, Rongde Times Square, rue Henggang, district de Longgang, Shenzhen, Chine |
|
Téléphone et WhatsApp |
+86 13428330724 |
|
Directeur commercial |
cn220161160 |
|
|
sales38@swwlogistics.com.cn |
Questions posées par les expéditeurs sur la Pologne
Question : Notre client polonais peut-il dédouaner les marchandises sans être immatriculé à la TVA ?
UN: Non. La déclaration ZEFIR2 doit être déposée par une partie détenant une position TVA polonaise, et un destinataire sans déclaration ne peut pas régler les frais d'importation. Dans cette situation, le DDP est le seul arrangement pratique.
Question : Qu'est-ce que la procédure simplifiée de l'article 33a et qui peut y recourir ?
UN: Il permet à un importateur éligible de déclarer la TVA à l'importation sur sa déclaration périodique au lieu de payer au dédouanement. Il nécessite l'enregistrement de la TVA polonaise, un règlement mensuel, un dossier fiscal vierge et l'autorisation douanière appropriée, et rend l'impôt neutre en espèces lorsqu'une déduction est disponible.
Question : Pourquoi un envoi destiné à la Pologne serait-il dédouané en Allemagne ?
UN: Parce qu'il a peut-être été libéré à Hambourg, Bremerhaven ou Rotterdam selon la procédure 4200, puis reparti, ce qui est une pratique normale lorsque les traversées de la Baltique sont pleines. Cela change le pays d'enregistrement dont l'importateur officiel a besoin, le prix doit donc être délibérément fixé.
Question : Avons-nous besoin d’un représentant fiscal polonais ?
UN: Une société établie en dehors de l’Union européenne le fait généralement, et l’enregistrement ne se fait pas sans un tel document. Une entreprise au sein de l’Union européenne peut s’enregistrer elle-même.
Question : La facturation électronique obligatoire a-t-elle changé quelque chose pour les importateurs ?
UN: Oui. Le KSeF est devenu obligatoire le 1er février 2026 pour les contribuables dont les ventes en 2025 dépassent 200 millions de zlotys et le 1er avril 2026 pour le reste, les petits contribuables pouvant reporter le montant jusqu'au 1er janvier 2027. Les factures de fret destinées aux entreprises polonaises doivent désormais être structurées et acheminées via le système.
Question : Qu'est-ce qui a changé pour les envois inférieurs à 150 euros ?
UN: L'exonération de droits de douane de l'UE a pris fin le 1er juillet 2026 et un droit temporaire de 3 euros par catégorie de marchandises s'applique désormais, qui devrait durer jusqu'au 1er juillet 2028. Il affecte davantage les flux d'échantillons et de pièces de rechange que le trafic de conteneurs complets.
Obtenez un devis DDP ou DDU pour la Pologne
Donnez-nous le produit, le nombre de cartons et le code postal de livraison, et indiquez si votre acheteur souhaite être l'importateur officiel. Nous fixerons le même prix dans les deux sens – un chiffre avec les droits polonais et la TVA à l'intérieur, un autre s'arrêtant au prix livré – afin que le choix puisse être fait sur les numéros plutôt que sur l'étiquette.
Appelez ou envoyez un message à Samira Chen au +86 13428330724, ou envoyez un e-mail à sales38@swwlogistics.com.cn avec les détails de l'expédition.
- Autres produits