- Navegue categorias
- Frete marítimo
- Frete aéreo
- Frete ferroviário
- FBA Amazon.
- Serviço expresso
- Serviço de armazém
- Serviço de transporte
- Folga personalizada
- Remessa de contêineres SOC
- Contate-Nos
-
TELEFONE:+86-755-25643417
Fax: +86 755 25431456
Endereço:Sala 806, Bloco B, Rongde Times Square, Rua Henggang, Distrito de Longgang, Shenzhen, China
Código postal: 518115
E-mail: Logistics01@swwlogistics.com.cn Contate agora
- Últimas notíciasMais>>
-
- A cerimônia de abertura da Semana Marítima de Hong Kong 2026 será realizada de 15 a 21 de novembro
- Serviço de transporte de contêineres SOC para a Alemanha a partir de Xangai
- Novo serviço de transporte de contêineres SOC da China para o Senegal
- Trânsito de Qiankai, retransmissão marítima e aérea, logística China-Brasil acelera novamente
- Agente de transporte de contêineres 20HQ SOC da China para a Alemanha
- 70º aniversário, como esta empresa de navegação se tornou "referência de navegação australiana"
- Maersk emite alerta: frete pode sofrer interrupções nesta área
- Aviso urgente da transportadora: recusar-se a aceitar este tipo de carga
- Incêndio no porto de Jacarta, Indonésia, 52 caixas de mercadorias perigosas foram queimadas
- Agente de transporte de contêineres 20HQ SOC de Shenzhen para Sydney, Austrália
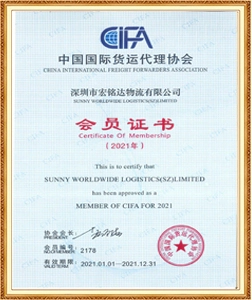
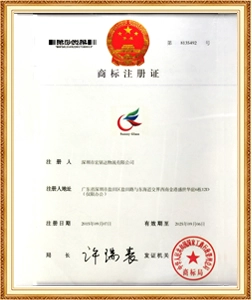
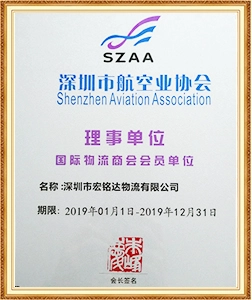
- Certificações.
-
- Siga-nos
- Se inscrever
-
Receba atualizações por e-mail sobre novos produtos
Serviço de IVA adiado de envio porta a porta da China para a Polônia
- Destino:Polônia
- Dia de partida:Polônia
- Tempo de trânsito (dias):35 dias
- Tipo de envio: todos os tipos
- Tipo: carga marítima de despachante
Serviço de IVA adiado de envio porta a porta da China para a Polônia
A resposta curta
Na faixa polaca, o termo que escolher determina o nome que consta da declaração ZEFIR2 e, portanto, quem paga o imposto e os 23 por cento de IVA. No âmbito do DDP, essa parte somos nós e o destinatário recebe um valor desembarcado. De acordo com o DDU, é o seu comprador, que precisa de uma posição ativa de IVA na Polônia para registrar a entrada. Um comprador já registado e que declara mensalmente pode transferir o IVA de importação para a sua própria declaração ao abrigo do procedimento simplificado do Artigo 33.º-A, razão pela qual os importadores registados preferem frequentemente o DDU, enquanto todos os outros não têm outra opção prática senão o DDP.
O que cada termo compromete você
DDP significa o despachante atua como importador de registro desde a coleta até a entrega. O imposto, o IVA polaco à entrada, a declaração ZEFIR2 e o percurso interno final ficam todos com uma parte e o comprador vê um único preço.
DDU fica do outro lado dessa linha. Transportamos a mercadoria e entregamo-la no local acordado, mas o destinatário apresenta a declaração e paga os encargos. DDU não é mais um termo Incoterms – a edição de 2020 carrega a mesma lógica de isenção de impostos sob o nome DAP – mas o comércio continua a usar o rótulo mais antigo, então as cotações ainda o nomeiam.
Qual termo se adapta à sua remessa
Em vez de tratar os dois como preços intercambiáveis, é mais rápido testar quatro condições.
DDP normalmente é a escolha certa quando:
- o destinatário não possui registo de IVA polaco e não pode apresentar uma declaração ZEFIR2 em seu próprio nome
- o comprador é um cliente particular, uma start-up ou uma empresa que compra da China pela primeira vez
- o comprador deseja um único número que possa inserir diretamente em um modelo de precificação
- a mercadoria é uma amostra, uma peça sobressalente ou uma remessa de feira comercial movimentada em um prazo curto
DDU normalmente é a escolha certa quando:
- o destinatário está registado para efeitos de IVA na Polónia e apresenta declarações mensais, pelo que o IVA de importação pode ser liquidado e compensado dentro da declaração
- o comprador já trabalha com agência aduaneira própria e não quer terceiros em sua declaração
- o comprador possui uma autorização ao abrigo do procedimento simplificado do artigo 33.º-A e pretende obter a vantagem em termos de fluxo de caixa para si próprio
- as mercadorias estão sendo transferidas para um acordo alfandegário ou de impostos especiais de consumo que o comprador controla
O fator decisivo raramente é a taxa de frete. É se a parte que paga o imposto pode recuperá-lo.
Os requisitos poloneses por trás do termo
Um vendedor fora da UE precisa de um representante fiscal para se registrar
A lei polaca do IVA permite que uma empresa estabelecida fora da União Europeia nomeie um representante fiscal e, na prática, o registo não é concluído sem um representante fiscal. Uma empresa dentro da União Europeia pode registar-se por conta própria. Isto é importante em uma cotação DDP porque o despachante, e não o comprador, deve manter a posição resultante.
O IVA de importação pode ser mantido fora da fronteira ao abrigo do artigo 33.º-A
O artigo 33.º-A da Lei do IVA polaca permite que um importador elegível declare o IVA de importação na sua declaração periódica, em vez de o pagar no desembaraço. A taxa normal polaca é de 23 por cento, com taxas reduzidas de 8, 5 e 0 por cento para categorias definidas. A elegibilidade para o procedimento simplificado depende do registo do IVA na Polónia, da liquidação mensal, de um registo fiscal limpo e da autorização aduaneira relevante. Quando aplicável, o imposto é declarado e deduzido na mesma declaração e nunca se torna um custo inicial, o que elimina a principal razão pela qual um importador registado evitaria desalfandegar as mercadorias.
A carga com destino à Polónia é frequentemente desembaraçada ao abrigo do procedimento 4200
Uma parte significativa da carga com destino à Polónia chega a Hamburgo, Bremerhaven ou Roterdão e é aí colocada em livre circulação sem que o IVA polaco seja pago nessa fronteira, avançando ao abrigo do procedimento 4200. A consequência prática para uma cotação DDP é que a declaração pode ser apresentada na Alemanha e não na Polónia, pelo que o importador registado necessita de registos no país certo e não apenas no país de destino. A rota é legítima e rotineira, mas deve ser precificada deliberadamente, e não descoberta após a chegada.
As faturas agora precisam viajar pelo KSeF
O sistema nacional de faturação eletrónica da Polónia, KSeF, tornou-se obrigatório em 1 de fevereiro de 2026 para os contribuintes cujas vendas em 2025 ultrapassaram os 200 milhões de zloty, e a partir de 1 de abril de 2026 para todos os restantes. Os pequenos contribuintes que emitem até 10 000 zloty brutos por mês podem adiar para 1 de janeiro de 2027. Uma fatura de frete emitida para uma empresa polaca já não é, portanto, um PDF trocado por e-mail; tem de ser estruturado e encaminhado através do sistema, o que afecta a forma como as cotações DDP e os seus encargos de apoio são documentados.
Embalagens e produtos elétricos possuem registro BDO
A Polónia regista os produtores na base de dados BDO e não através de um único eco-organismo nacional. Uma empresa sem estabelecimento polaco deve nomear um representante autorizado para manter o registo, que é apresentado através do Gabinete do Marechal da região de Mazowieckie, e fluxos separados aplicam-se a embalagens, resíduos de equipamentos eléctricos e electrónicos e baterias. Em 2026, o sistema BDO foi atualizado para exigir documentação eletrônica de transferência de resíduos, conhecida como KPO, de todos os produtores registrados.
As regras sobre produtos e direitos a nível da UE também se aplicam aqui
A isenção de impostos de 150 euros da União Europeia terminou em 1 de julho de 2026, e as remessas abaixo desse valor atraem agora um imposto temporário de 3 euros por categoria de mercadorias, previsto para vigorar até 1 de julho de 2028. Um operador económico estabelecido na União Europeia tem de ser nomeado no produto ou na sua embalagem desde 13 de dezembro de 2024, e o mecanismo de ajuste fronteiriço de carbono entrou no seu período definitivo em 1 de janeiro de 2026 para aço, alumínio, cimento, fertilizantes, eletricidade e hidrogênio.
Rotas para a Polônia
- Mar através de Gdansk e Gdynia. Os terminais de águas profundas do Báltico recebem a maior parte do tráfego contentorizado para a região de Varsóvia, para a cintura industrial Tri-City e para a distribuição posterior na República Checa e na Eslováquia. Janela porta a porta de referência: 38 a 50 dias.
- Ferroviário através de Malaszewicze. Esta é a fronteira de mudança de bitola a leste de Varsóvia, onde os comboios do bloco China-Europa entram na Polónia, razão pela qual o país é a porta de entrada ferroviária natural para todo o corredor. Janela porta a porta de referência: 18 a 26 dias.
- Portos do Mar do Norte com procedimento 4200. Quando as viagens pelo Báltico estão lotadas ou a tarifa não é atrativa, a carga é desalfandegada em Hamburgo, Bremerhaven ou Roterdão e transportada para a Polónia ao abrigo do procedimento 4200. Janela porta-a-porta de referência: 35 a 45 dias.
- Aéreo através de Varsóvia Chopin, Katowice e Gdansk. Usado para estoque de lançamento, peças de parada de linha automotiva e eletrônicos de alto valor. Janela porta a porta de referência: 5 a 9 dias.
As declarações em todos os quatro casos são apresentadas electronicamente através do portal PUESC, que a Krajowa Administracja Skarbowa opera como janela única para alfândegas, impostos especiais de consumo e trânsito.
Por que os remetentes nos usam na rota da Polônia
Possuir a primeira milha muda o valor de uma promessa de porta em porta. A Sunny Worldwide Logistics (SZ) Limited administra sua própria empresa de transporte rodoviário no porto marítimo de Shenzhen e opera a partir de um escritório Classe A de 1.800 metros quadrados, de modo que o trecho entre a porta do seu fornecedor e o navio é realizado pela mesma empresa que o cotou, em vez de ser subcontratado no último minuto.
A Polónia recompensa essa continuidade porque a pilha de documentação é profunda. A entrada ZEFIR2, a eleição do Artigo 33a quando aplicável, o registo BDO e o encaminhamento KSeF são todos decididos a partir da papelada e não inspecionados na fronteira. Um único despachante que controla toda a cadeia prepara esses arquivos uma vez e na ordem correta, em vez de cortá-los novamente em um terminal do Báltico ou do Mar do Norte.
Carga que transferimos para a Polônia
- Máquinas, equipamentos de automação e peças de reposição para linhas de produção para as regiões industriais da Silésia e da Grande Polônia
- Componentes automotivos e peças de reposição, um setor onde as remessas de paradas de linha são comuns
- Eletrodomésticos, eletrônicos de consumo e pequenos eletrodomésticos
- Móveis, gamas planas e têxteis para o lar
- Materiais de construção, louças sanitárias, azulejos e ferragens arquitetônicas
- Embalagens, expositores de ponto de venda e impressão promocional
- Estoque de reposição de comércio eletrônico e amostras de varejo
Três dessas categorias acrescentam registos polacos à entrada aduaneira. Os produtos elétricos trazem obrigações BDO para equipamentos usados, qualquer coisa que contenha baterias carrega seu próprio fluxo de registro e as embalagens domésticas são novamente registradas separadamente, sendo necessário um representante autorizado se o produtor não estiver estabelecido na Polônia.
O que precisamos antes de reservar
- Fatura comercial mostrando valores unitários, moeda e um código tarifário de seis dígitos para cada linha
- Lista de embalagem com contagens de caixas, dimensões e pesos brutos
- O endereço polaco completo do destinatário, além do seu NIP polaco e número de IVA, se os possuir
- Uma declaração sobre se o comprador pretende ser o importador registrado ou trabalhar no DDP
- Uma indicação sobre se o destinatário pode utilizar o procedimento simplificado do artigo 33.º-A
- Qualquer relatório de teste, declaração ou licença que a categoria de produto exija na Polônia
Sobre a empresa que está arquivando sua inscrição
Fundada em 1998, a Sunny Worldwide Logistics (SZ) Limited passou mais de duas décadas trabalhando como despachante de carga nacional e internacional de serviço completo fora da China, com base no atendimento confiável ao cliente e em sua própria capacidade de transporte. Seu escritório Classe A de 1.800 metros quadrados fica ao lado de uma empresa de transporte rodoviário de propriedade da empresa no porto marítimo de Shenzhen, e é assim que a primeira milha fica em suas próprias mãos.
|
Contato |
Detalhe |
|
Pessoa de contato |
Samira Chen |
|
Empresa |
Sunny Worldwide Logística (SZ) Limitada |
|
Endereço |
8/F, Bloco B, Rongde Times Square, Rua Henggang, Distrito de Longgang, Shenzhen, China |
|
Telefone e WhatsApp |
+86 13428330724 |
|
Gerente Comercial |
cn220161160 |
|
|
sales38@swwlogistics.com.cn |
Perguntas que os remetentes fazem sobre a Polônia
P: O nosso cliente polaco pode despachar as mercadorias sem estar registado para efeitos de IVA?
UM: Não. A declaração ZEFIR2 tem de ser apresentada por uma parte que detém uma posição polaca em matéria de IVA e um destinatário sem ela não pode liquidar o encargo de importação. Nessa situação, o DDP é a única solução prática.
P: O que é o procedimento simplificado do artigo 33.º-A e quem pode utilizá-lo?
UM: Permite que um importador elegível declare o IVA de importação na sua declaração periódica, em vez de pagar no desembaraço. Exige o registo do IVA na Polónia, a liquidação mensal, um registo fiscal limpo e a autorização aduaneira relevante, e torna o imposto neutro em termos de caixa quando está disponível uma dedução.
P: Porque é que um carregamento destinado à Polónia seria desalfandegado na Alemanha?
UM: Porque pode ter sido libertado em Hamburgo, Bremerhaven ou Roterdão ao abrigo do procedimento 4200 e depois prosseguido, o que é uma prática normal quando as viagens no Báltico estão lotadas. Ele altera o registro do país de que o importador do registro precisa, portanto, o preço deve ser calculado deliberadamente.
P: Precisamos de um representante fiscal polaco?
UM: Uma empresa estabelecida fora da União Europeia geralmente o faz, e o registo não é concluído sem ela. Uma empresa dentro da União Europeia pode registar-se por conta própria.
P: A fatura eletrónica obrigatória mudou alguma coisa para os importadores?
UM: Sim. O KSeF tornou-se obrigatório em 1 de fevereiro de 2026 para os contribuintes acima de 200 milhões de zloty de vendas de 2025 e em 1 de abril de 2026 para o restante, com os pequenos contribuintes podendo adiar para 1 de janeiro de 2027. As faturas de frete para empresas polacas têm agora de ser estruturadas e encaminhadas através do sistema.
P: O que mudou para remessas inferiores a 150 euros?
UM: A isenção de direitos da UE terminou em 1 de julho de 2026 e aplica-se agora um direito temporário de 3 euros por categoria de mercadorias, previsto para vigorar até 1 de julho de 2028. Afeta mais os fluxos de amostras e peças sobressalentes do que o tráfego completo de contentores.
Obtenha uma cotação DDP ou DDU para a Polônia
Forneça-nos a mercadoria, a quantidade de caixas e o código postal de entrega e diga se o seu comprador deseja ser o importador registrado. Iremos definir o preço da mesma remessa em ambos os sentidos - um valor com direitos polacos e IVA no seu interior, outro parando no preço de entrega - para que a escolha possa ser feita nos números e não na etiqueta.
Ligue ou envie uma mensagem para Samira Chen no número +86 13428330724 ou envie um e-mail para sales38@swwlogistics.com.cn com os detalhes da remessa.
- Outros produtos