- Examinar las categorías
- El transporte marítimo
- Carga aérea
- Ferrocarril
- FBA Amazon
- Servicio expreso
- Servicio de almacén
- Servicio de camiones
- Despacho personalizado
- Envío de contenedores de SoC
- Contáctenos
-
TELÉFONO:+86-755-25643417
Fax: +86 755 25431456
Dirección: Habitación 806, Bloque B, Rongde Times Square, Calle Henggang, Distrito de Longgang, Shenzhen, China
Código postal: 518115
Correo electrónico: logística01@swwlogistics.com.cn Contacta ahora
- Productos
- Últimas noticiasMás>>
-
- La ceremonia de apertura de la Semana Marítima de Hong Kong 2026 se llevará a cabo del 15 al 21 de noviembre
- Servicio de envío de contenedores SOC a Alemania desde Shanghai
- Nuevo servicio de envío de contenedores SOC desde China a Senegal
- El tránsito de Qiankai, el relevo marítimo y aéreo y la logística de China a Brasil se aceleran nuevamente
- Agente de transporte de contenedores 20HQ SOC de China a Alemania
- 70 aniversario, cómo esta naviera se convirtió en “referente del envío australiano”
- Maersk emite advertencia: el transporte de mercancías puede verse afectado en esta zona
- Aviso urgente de la naviera: negarse a aceptar este tipo de carga
- Se produce un incendio en el puerto de Yakarta, Indonesia, quemando 52 cajas de mercancías peligrosas
- Agente de transporte de contenedores 20HQ SOC de Shenzhen a Sydney, Australia
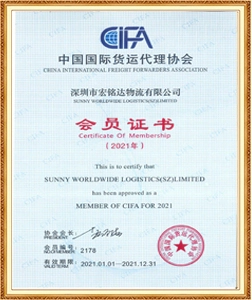
- Certificaciones
-
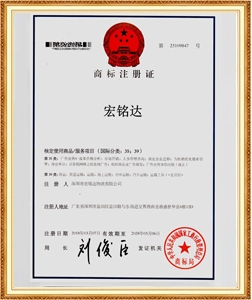
- Síganos
- Suscribir
-
Reciba actualizaciones por correo electrónico sobre nuevos productos
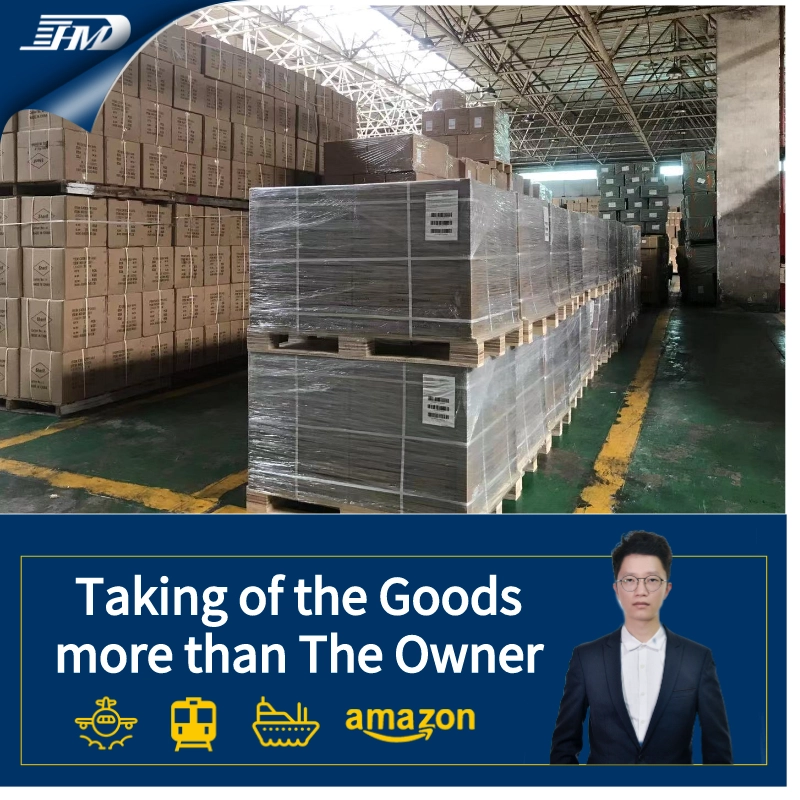
Servicio de envío puerta a puerta de China a Países Bajos ddp ddu
- Destino:Países Bajos
- Día de salida: Países Bajos
- Tiempo de tránsito (días): 35 días
- Tipo de envío:Todos los tipos
- Tipo:Transitario de carga marítima
Servicio de envío puerta a puerta de China a Países Bajos ddp ddu
La respuesta corta
Los Países Bajos responden a la pregunta sobre DDP o DDU con una línea de legislación tributaria en lugar de una tasa. El artículo 23 de la Ley del Impuesto sobre el Volumen de Negocios holandesa permite declarar y deducir el IVA de importación en la declaración periódica en lugar de pagarlo en la frontera, por lo que en un ciclo comercial normal el dinero nunca sale de la cuenta. Lo que decide el plazo es quién puede tener ese permiso y si su destinatario ya lo posee.
A qué te compromete una reserva DDP o DDU
A puerta a puerta La reserva a los Países Bajos cubre toda la cadena bajo un solo contrato: recogida en su proveedor en China, despacho de exportación, movimiento del maletero por mar, ferrocarril o aire, declaración de importación holandesa y entrega a una dirección holandesa.
Bajo DDP, Sunny Worldwide Logistics (SZ) Limited es el importador registrado. La entrada se realiza a nuestro nombre, los derechos de aduana y el IVA de importación del 21 por ciento los pagamos nosotros y su destinatario recibe la carga despachada contra una sola factura.
Según la DDU, su destinatario es el importador. Llevamos la mercancía al lugar acordado y la entregamos, pero la declaración en el sistema DMS y los impuestos son responsabilidad del destinatario, presentados bajo su propio número de IVA holandés.
Una nota en la etiqueta: DDU no aparece en los Incoterms desde la edición de 2020, que lleva la misma lógica de no pago de impuestos bajo el nombre DAP. Los comerciantes todavía utilizan la abreviatura más antigua y las cotizaciones de flete todavía la citan, por lo que ambos términos describen un acuerdo.
¿Quién hace qué bajo cada término?
|
Fiesta |
Bajo DDP |
Bajo DDU (DAP) |
|
Proveedor en China |
Nos factura; organizamos la recogida |
Nos factura; organizamos la recogida |
|
Logística mundial soleada (SZ) limitada |
Presenta la declaración de importación de DMS a nuestro propio nombre. |
Aloja únicamente los documentos de exportación y tránsito. |
|
Importador registrado en la entrada holandesa |
A nosotros |
Su destinatario |
|
Derechos de aduana |
Pagado por nosotros en el momento del lanzamiento |
Pagado por el consignatario |
|
Importación de IVA al 21 por ciento |
Contabilizado por nosotros |
Contabilizado por el consignatario |
|
¿Quién puede reclamar el IVA? |
Nosotros, a nuestro regreso |
El destinatario, a su regreso. |
|
Lo que recibe el destinatario |
Carga despachada y una factura todo incluido |
Carga entregada sin pagar derechos, contra nuestra factura de flete |
Las dos últimas filas son donde normalmente se pierde dinero. El IVA de importación holandés solo es recuperable por la empresa cuyo número de IVA aparece en la declaración, por lo que un acuerdo DDP liquidado a nuestro nombre coloca la reclamación en nuestros libros, no en los del cliente. Cuando el destinatario es una empresa holandesa con una posición activa en materia de IVA, ese suele ser un motivo para cotizar DDU.
Las reglas holandesas que se esconden detrás del término
Registrarse es más fácil aquí que en casi cualquier otro lugar de la UE
Una empresa fuera de la Unión Europea puede registrarse directamente para el IVA holandés sin nombrar un representante fiscal. Ésta es una diferencia real con respecto a Francia, Italia y Polonia, donde un solicitante extranjero generalmente no puede completar el registro por sí solo. La consecuencia práctica es que un exportador chino que quiera vender en los Países Bajos puede tener su propio número de IVA holandés sin un patrocinador local.
El permiso del artículo 23 es una puerta diferente
El Belastingdienst no acepta solicitudes conforme al artículo 23 de un empresario que no tenga un establecimiento en los Países Bajos. Una empresa extranjera obtiene el permiso a través de un representante fiscal, quien lo solicita y luego declara el IVA de importación y lo deduce como impuesto soportado en la misma declaración. El permiso se otorga contra el registro del IVA holandés, un historial de importaciones regulares desde fuera de la UE, registros que muestran qué llegó y qué IVA surgió en cada entrada, un historial de cumplimiento limpio y, en la mayoría de los casos, una garantía financiera.
La representación limitada y general realizan trabajos diferentes.
La representación limitada opera transacción por transacción bajo la propia licencia y número de IVA del representante, y el importador no se registra en los Países Bajos en absoluto. Se adapta a la carga que se despacha y pasa directamente a un comprador comercial conocido. La representación general proporciona al importador su propio número de IVA holandés, gestionado por el representante, y es la versión que permite mantener existencias en los Países Bajos y venderlas desde allí. Decidir cuál se aplica generalmente se reduce a una pregunta: ¿la carga pasa o se queda aquí?
El artículo 23 mueve el IVA y nada más
Este es el malentendido que vale la pena corregir antes de emitir una cotización. Los derechos de aduana todavía se deben pagar en el momento del levante, al igual que los impuestos especiales sobre el alcohol, el tabaco y los aceites minerales y cualquier derecho antidumping que se aplique. Sólo se difiere el IVA de importación. Una cotización de DDP que trata toda la factura de impuestos como diferible tiene un precio incorrecto.
Los embalajes y los productos eléctricos se sitúan en dos esquemas diferentes
Los Países Bajos no tienen un registro medioambiental único. El embalaje se informa a Verpact, la única organización de responsabilidad del productor para el embalaje, que recopila datos de peso y material por productor. Los residuos de aparatos eléctricos y electrónicos y baterías van a Stichting OPEN. El organismo que comercializa la mercancía en el mercado holandés es la parte obligada, lo que en un movimiento puerta a puerta significa el exportador o la marca y no el destinatario holandés. Las declaraciones de envases cierran el 31 de marzo del año anterior, con una fecha de presentación adicional el 31 de julio. La aplicación de la ley se ha endurecido desde 2024: el ILT inspecciona a los vendedores del mercado y Amazon.nl comprueba los números de registro a nivel de listado. A partir del 12 de agosto de 2026, la regulación de embalaje de la UE se aplica directamente en todos los estados miembros, por lo que la práctica holandesa se convierte en una capa de un marco único de la UE en lugar de un libro de reglas nacional.
La capa de la UE también se aplica
La exención de derechos de 150 euros finalizó el 1 de julio de 2026 y ahora se aplica un derecho temporal de 3 euros por categoría de mercancías, que se extenderá hasta el 1 de julio de 2028. Desde el 13 de diciembre de 2024, se debe nombrar en el producto o en su embalaje un operador económico establecido en la UE.
Hacer coincidir la ruta con su fecha límite
|
Si la mercancía tiene que estar allí en |
La ruta que citaríamos |
Referencia puerta a puerta |
|
6 a 9 días |
Transporte aéreo a Schiphol, autorizado y entregado |
servicio aéreo completo |
|
20 a 28 días |
Tren hasta el centro de Duisburg, carretera a los Países Bajos |
Carril más remolque |
|
32 a 45 días |
Transporte marítimo a Rotterdam, despachado y entregado |
FCL y LCL |
|
Siempre que la navegación lo permita |
Mar hasta Hamburgo o Amberes, carretera a los Países Bajos |
Alivio de comederos en temporada alta |
Rotterdam es el puerto marítimo más grande de Europa y maneja una gran parte de la carga que finalmente se consume mucho más allá de los Países Bajos, lo que es una de las razones por las que tantos importadores europeos no holandeses despachan sus mercancías aquí. Schiphol desempeña el mismo papel en el caso del transporte aéreo. Un detalle que vale la pena conocer para cualquiera que reserve una entrada a los Países Bajos: desde el 16 de mayo de 2026, la Aduana holandesa funciona digitalmente a través del sistema DMS únicamente, por lo que la factura comercial, la lista de embalaje y cualquier certificado deben llegar como documentos electrónicos utilizables antes de que se pueda presentar la declaración. El documento presentado en la puerta ya no es una opción.
Por qué los transportistas envían la carga holandesa a través de nosotros
El movimiento del contenedor desde su proveedor hasta el buque es nuestro y no un tramo subcontratado. Debido a que la compañía posee una operación de transporte por carretera en el puerto marítimo de Shenzhen, la primera milla la programa el mismo mostrador que reserva el viaje y archiva la entrada holandesa, lo que elimina uno de los lugares habituales donde un envío pierde un día.
Debido a que Sunny Worldwide Logistics (SZ) Limited posee la factura, la lista de empaque y la declaración, las discrepancias se detectan mientras el contenedor aún se encuentra en China. Eso importa más en los Países Bajos que en la mayoría de los mercados, porque el valor en aduana en la entrada del DMS es la misma cifra que Belastingdienst comparará más tarde con la declaración del IVA, y una discrepancia entre los dos es la razón más común por la que un expediente holandés se reabre meses después de la entrega.
Carga que trasladamos a los Países Bajos
- Maquinaria industrial, máquinas herramienta y repuestos.
- Electrónica, pequeños electrodomésticos y periféricos de ordenador.
- Mobiliario, iluminación y textil hogar.
- Ferretería, artículos sanitarios y accesorios de construcción.
- Piezas y accesorios para automóviles
- Stock de reposición de bienes de consumo y comercio electrónico
- Materiales de embalaje y expositores en el punto de venta.
Lo que necesitamos antes de reservar
- Factura comercial con una descripción sencilla de cada artículo y su código HS.
- Lista de embalaje con número de cajas, pesos y dimensiones.
- Si el destinatario es una empresa registrada a efectos del IVA en Holanda o en otro país de la UE, y su número de IVA
- Si el destinatario ya posee un permiso del artículo 23 o tiene la intención de solicitarlo a través de un representante
- La dirección de entrega completa y cualquier restricción de acceso.
- Etiquetado del producto y cualquier licencia o certificado que requiera la mercancía.
- Contacto designado en el destinatario para la reserva de entrega
Acerca de la empresa que presenta su entrada holandesa
|
Compañía |
Logística mundial soleada (SZ) limitada |
|
Establecido |
1998 |
|
Negocio |
Servicio completo de transporte de carga nacional e internacional, con sede en China |
|
Instalaciones |
Oficina Clase A de 1.800 metros cuadrados en Shenzhen, además de una operación de transporte por carretera de propiedad de la empresa en el puerto marítimo de Shenzhen. |
|
Contacto |
Samira Chen |
|
DIRECCIÓN |
8/F, Bloque B, Rongde Times Square, Calle Henggang, Distrito Longgang, Shenzhen, China |
|
Teléfono y WhatsApp |
+86 13428330724 |
|
Gerente Comercial |
cn220161160 |
|
Correo electrónico |
sales38@swwlogistics.com.cn |
Preguntas que hacen los importadores sobre el DDP holandés
P: ¿Puede un exportador chino ser el importador registrado en los Países Bajos sin una empresa local?
A: Para un registro de IVA holandés estándar, sí. El Belastingdienst permite que una empresa fuera de la UE se registre directamente, sin necesidad de representante fiscal. Ese registro por sí solo no desbloquea el permiso del Artículo 23, que es una solicitud separada y que una empresa extranjera no puede realizar en su propio nombre.
P: ¿Quién solicita realmente el permiso del artículo 23?
A: Un representante fiscal, no el importador. Cuando el importador no tiene un establecimiento holandés, Belastingdienst no aceptará la solicitud directamente, por lo que un representante la presenta, mantiene el acuerdo y declara el IVA de importación junto con el impuesto soportado de compensación en la misma declaración.
P: ¿Significa el artículo 23 que no se paga nada en la frontera?
A: Sólo se difiere el IVA. Los derechos de aduana aún se deben pagar cuando se despachan las mercancías, y el permiso no afecta a los impuestos especiales ni a los derechos antidumping. Presupuesta el impuesto como efectivo real en la frontera y el IVA como asiento de devolución.
P: ¿Cuál es la diferencia práctica entre representación limitada y general?
A: La representación limitada mantiene la transacción dentro de la licencia y el número de IVA del representante, sin registro holandés para el importador, y funciona cuando la carga se despacha y se traslada directamente a un comprador conocido. La representación general proporciona al importador su propio número de IVA, gestionado por el representante, y es la versión necesaria para mantener existencias en los Países Bajos y vender desde allí.
P: ¿Tenemos que clasificar el embalaje y el registro de los productos electrónicos antes del envío?
A: Los embalajes se declaran a Verpact y los equipos eléctricos y baterías a Stichting OPEN, sin que ningún portal cubra ambos. La obligación recae en quien coloca los productos en el mercado holandés, por lo que en un flujo puerta a puerta recae en el exportador o en la marca. Realizar los registros antes de que llegue el primer contenedor evita las demoras que siguen a una consulta de cumplimiento.
P: ¿Cómo afecta la eliminación de la exención de derechos de 150 euros a los pequeños envíos?
A: El cargo ahora se aplica por categoría de bienes en lugar de por paquete, por lo que un envío que enumera cinco artículos separados de bajo valor conlleva cinco cargos donde antes no cargaba ninguno. Cajas de muestras, pedidos de repuestos y pequeñas reposiciones en el comercio electrónico son los flujos que más lo notan.
Obtenga una figura DDP o DDU para los Países Bajos
Díganos el producto, el número de cajas, el código postal de entrega y si su destinatario desea ser el importador registrado. Volveremos con dos números en el mismo envío (uno que incluye los derechos holandeses y el IVA dentro de la tarifa, y el otro que se detiene en el precio de entrega), por lo que la comparación se hace en función del costo más que de la terminología.
Escriba a Samira Chen a sales38@swwlogistics.com.cn, o llame y envíe un mensaje al +86 13428330724. Las cotizaciones se emiten según los detalles de envío anteriores, normalmente dentro de un día hábil.
- Otros productos